Excellent
01 73 06 82 20
Prendre rendez-vous
SCPI14 minutes de lecture
SCPI Pinel : comprendre le dispositif, son rendement et ses alternatives en 2026
La SCPI Pinel a longtemps figuré parmi les solutions de défiscalisation immobilière les plus recherchées. Ce placement associait la pierre-papier et la réduction d'impôt de la loi Pinel. Concrètement, vous achetiez des parts d'une société civile de placement immobilier investie dans des logements neufs. En contrepartie, vous obteniez un avantage fiscal sur votre impôt sur le revenu.
Une réalité s'impose toutefois en 2026 : le dispositif Pinel a disparu. Investir aujourd'hui dans une SCPI Pinel n'est donc plus possible. Cette page dresse un état des lieux complet et actualisé : le fonctionnement passé de ce type de SCPI, le rendement réel qu'il pouvait viser, les raisons de sa fermeture, et surtout les alternatives fiscales pertinentes et le nouveau cadre entré en vigueur cette année.
Sommaire
L'essentiel en 5 points :
- Le dispositif Pinel a pris fin le 31 décembre 2024. Plus aucune souscription n'est possible depuis 2025.
- Les SCPI 100 % Pinel ont toujours été rares, avec un rendement locatif faible, souvent compris entre 1 % et 2,5 %.
- Nouveauté 2026 : le statut du bailleur privé, dit dispositif Jeanbrun, remplace le Pinel via un amortissement plutôt qu'une réduction d'impôt.
- Les vraies alternatives via la pierre-papier restent la SCPI Malraux, la SCPI de déficit foncier et la nue-propriété.
- Si vous détenez déjà des parts, votre avantage fiscal est préservé jusqu'au terme de votre engagement.
SCPI Pinel : de quoi parle-t-on vraiment en 2026 ?
Le principe théorique de la pierre-papier fiscale
Une SCPI collecte l'argent de nombreux épargnants pour acheter et gérer un parc immobilier. Chaque investisseur détient des parts et perçoit une quote-part des loyers. Ce mécanisme, souvent appelé pierre-papier, évite toute gestion locative directe. Pour un rappel complet, vous pouvez consulter le fonctionnement détaillé d'une société civile de placement immobilier. La SCPI Pinel appliquait ce principe à des logements neufs éligibles à la loi Pinel. Elle transmettait alors la réduction d'impôt à ses associés, au prorata de leur investissement.
Pourquoi ces SCPI ont toujours été rares
Dans les faits, l'offre de SCPI purement Pinel est restée très limitée. Peu de sociétés de gestion ont lancé ce type de véhicule. La raison tient au modèle économique. Les contraintes de la loi Pinel, en particulier les plafonds de loyers, pesaient sur la rentabilité. Beaucoup de gestionnaires ont préféré les SCPI de rendement, plus souples et plus performantes. L'épargnant qui cherchait une SCPI Pinel trouvait donc rarement un produit adapté à son profil.
La fin du dispositif Pinel au 31 décembre 2024
Le point le plus important concerne le calendrier. Le dispositif Pinel a définitivement pris fin le 31 décembre 2024. Depuis le 1er janvier 2025, aucune nouvelle souscription n'ouvre droit à la réduction d'impôt. Cette fermeture s'applique au Pinel classique comme au Pinel+. Elle a été confirmée par la loi de finances et relayée par les services publics. Les investisseurs déjà engagés conservent leur avantage, un point détaillé plus loin dans cet article.
Quels étaient les avantages, et les limites, de la SCPI Pinel ?
La réduction d'impôt promise : barème et plafonds
L'atout central de la SCPI Pinel était fiscal. La réduction d'impôt dépendait de la durée d'engagement de location, fixée à 6, 9 ou 12 ans. Les taux ont toutefois baissé au fil des années, avant la fermeture du dispositif. Le tableau ci-dessous récapitule ces barèmes, du Pinel classique au Pinel+.
| Durée d'engagement | Pinel classique 2022 | Pinel classique 2023 | Pinel classique 2024 | Pinel+ 2023-2024 |
|---|---|---|---|---|
| 6 ans | 12 % | 10,5 % | 9 % | 12 % |
| 9 ans | 18 % | 15 % | 12 % | 18 % |
| 12 ans | 21 % | 17,5 % | 14 % | 21 % |
Source : barème du dispositif Pinel, article 199 novovicies du Code général des impôts. Plafonds communs : 300 000 euros par an, 5 500 euros par mètre carré, 2 logements maximum.
Une nuance mérite d'être soulignée. Le Pinel+ a conservé les taux pleins de 12 %, 18 % et 21 % jusqu'à la fin. Il imposait en échange des critères de qualité et de performance énergétique renforcés. Le Pinel classique, lui, voyait ses taux diminuer chaque année.
Les contraintes qui limitaient l'intérêt du placement
L'avantage fiscal avait une contrepartie stricte. Le logement devait être loué sous plafonds de loyers et de ressources du locataire. Ces plafonds variaient selon la zone géographique du bien. L'investissement était par ailleurs limité à 300 000 euros par an et à 5 500 euros par mètre carré. Enfin, la réduction entrait dans le plafonnement global des niches fiscales, fixé à 10 000 euros par an. Ce cadre réduisait la marge de manœuvre des contribuables fortement imposés.
Pourquoi le Pinel en direct restait souvent préférable
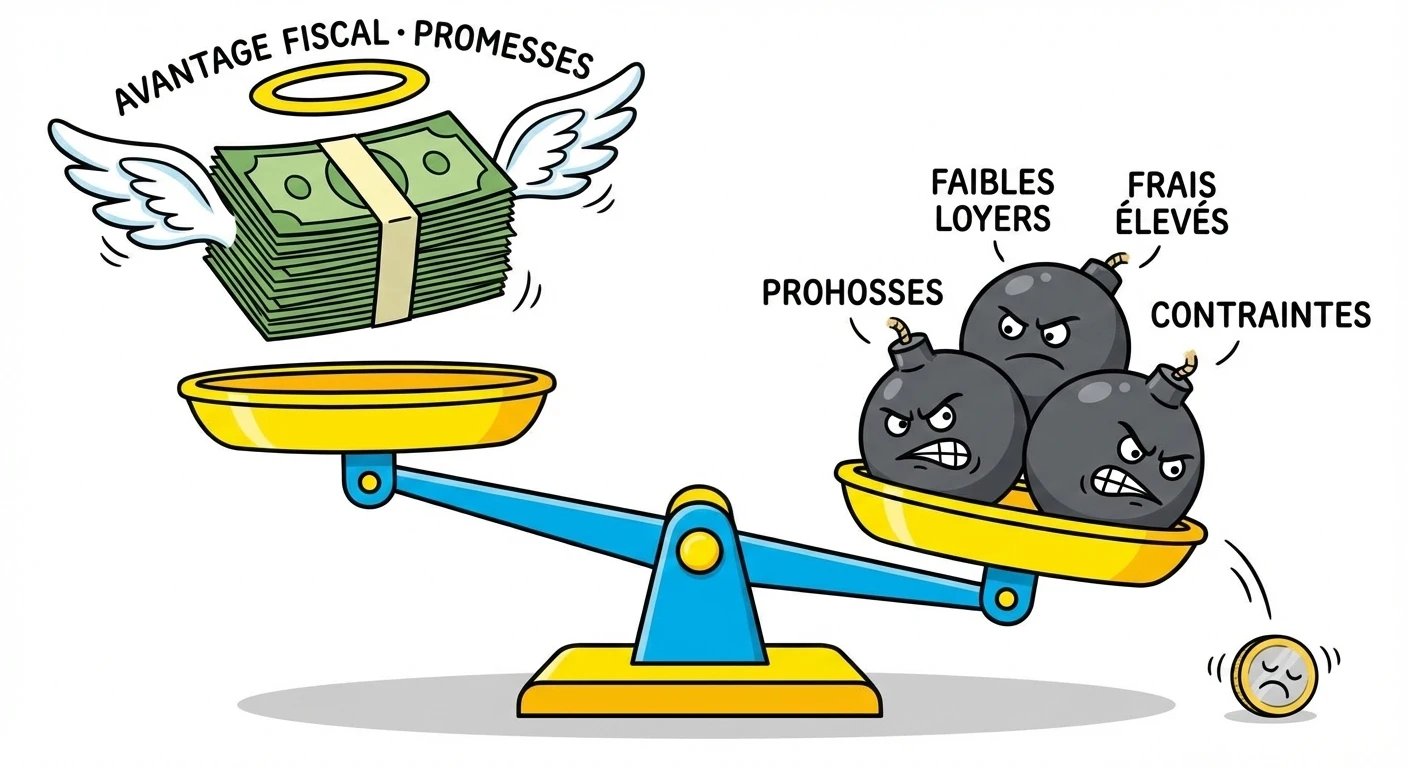
Face à ces limites, l'achat d'un logement Pinel en direct gardait des atouts. L'investisseur choisissait son bien et pouvait recourir au crédit avec un fort effet de levier. La SCPI Pinel, elle, cumulait une rentabilité faible et des frais élevés. L'avantage fiscal se trouvait souvent dilué. Pour beaucoup d'épargnants, le rapport entre contrainte et bénéfice restait défavorable.
Quel rendement une SCPI Pinel pouvait-elle viser ?
Une rentabilité locative structurellement faible
Le rendement distribué par une SCPI fiscale est modeste par nature. Les plafonds de loyers limitent les revenus perçus. Une SCPI Pinel visait ainsi un rendement locatif compris entre 1 % et 2,5 % par an. À titre de comparaison, une SCPI de rendement diversifiée distribue plutôt autour de 4,5 % à 6 %. L'écart s'explique par la vocation première du produit, orientée vers la fiscalité et non vers le revenu.
Le rendement fiscal, un argument à relativiser
Le principal moteur de performance était donc l'économie d'impôt. Répartie sur la durée d'engagement, elle améliorait le rendement global du placement. Cette économie ne se produisait toutefois qu'une seule fois. Passé l'avantage initial, il ne restait qu'un rendement locatif faible. Sur longue période, la performance d'ensemble décevait souvent les attentes.
Les frais qui pesaient sur la performance
Les frais d'une SCPI fiscale accentuaient ce constat. Ils réduisaient le capital réellement investi et la performance finale. Le tableau suivant présente les principaux postes à connaître.
| Type de frais | Fourchette | Ce qu'il faut retenir |
|---|---|---|
| Frais de souscription | 8 % à 12 % | Prélevés à l'entrée, ils réduisent le capital investi. |
| Frais de gestion | 8 % à 14 % des loyers | Déjà déduits du rendement affiché par la société de gestion. |
| Frais de cession | Variables | Appliqués à la revente des parts, selon le règlement de la SCPI. |
Fourchettes indicatives observées sur le marché des SCPI fiscales.
Nouveauté 2026 : le statut du bailleur privé remplace-t-il le Pinel ?
Le dispositif Jeanbrun expliqué simplement
Après une année sans successeur, un nouveau cadre est apparu. La loi de finances pour 2026 a créé le statut du bailleur privé, aussi appelé dispositif Jeanbrun. Il est entré en vigueur le 21 février 2026 et s'applique jusqu'au 31 décembre 2028. Sa logique diffère de celle du Pinel. L'avantage ne prend plus la forme d'une réduction d'impôt, mais d'un amortissement. Le bailleur déduit chaque année une fraction de la valeur du logement de ses revenus fonciers. Le taux se situe entre 3,5 % et 5,5 % de 80 % de la valeur du bien. La déduction annuelle est plafonnée de 8 000 à 12 000 euros selon le niveau de loyer.
Peut-on déjà investir en SCPI bailleur privé ?
La question est logique, mais la réponse appelle à la prudence. Ce dispositif est très récent et vise d'abord l'immobilier détenu en direct. À ce stade, aucune SCPI construite sur ce cadre n'est largement diffusée. Le marché pourrait évoluer si des sociétés de gestion s'en emparent. En attendant, ce nouveau statut concerne surtout l'achat d'un logement en location nue. Il mérite d'être suivi, sans précipitation.
Denormandie et Loc'Avantages, encore ouverts jusqu'en 2027
D'autres dispositifs restent accessibles pour un investissement dans l'ancien. Le Denormandie cible la rénovation de logements dans des communes précises. Loc'Avantages repose sur une convention avec l'Anah et un loyer encadré. Le tableau ci-dessous compare les principaux dispositifs actifs en 2026.
| Dispositif | Mécanisme | Avantage | Échéance | Cible principale |
|---|---|---|---|---|
| Bailleur privé (Jeanbrun) | Amortissement | 3,5 % à 5,5 % de 80 % de la valeur, par an | 31/12/2028 | Location nue, toute la France |
| Denormandie | Réduction d'impôt | 12 %, 18 % ou 21 % du prix | 31/12/2027 | Ancien avec travaux, communes ciblées |
| Loc'Avantages | Réduction d'impôt | 15 % à 65 % des loyers | 31/12/2027 | Convention Anah, loyer plafonné |
| Malraux | Réduction d'impôt | 22 % ou 30 % des travaux | Pérenne | Immeubles en secteur patrimonial |
| Déficit foncier | Déduction du revenu | Jusqu'à 10 700 euros (21 400 si rénovation énergétique) | Pérenne | Ancien avec travaux |
Sources : loi de finances pour 2026 et documentation publique. Les échéances sont susceptibles d'évoluer.
Les vraies alternatives fiscales via SCPI en 2026
La fin du Pinel ne signe pas la fin de la défiscalisation par la pierre-papier. Plusieurs SCPI fiscales restent commercialisées. Elles s'adressent surtout aux contribuables fortement imposés. Voici les trois options les plus solides.
La SCPI Malraux : une réduction immédiate d'environ 18 %
La SCPI Malraux finance la restauration d'immeubles anciens situés en secteur patrimonial. La réduction d'impôt s'applique à la quote-part de travaux, soit 22 % ou 30 % selon la zone. Rapportée au montant investi, elle avoisine 18 %. Cet avantage s'obtient dès l'année de souscription, ce qui la distingue des autres dispositifs. La réduction n'entre pas dans le plafonnement des niches fiscales. En contrepartie, le ticket d'entrée démarre souvent autour de 15 000 à 30 000 euros et l'engagement reste long.
La SCPI de déficit foncier : effacer ses revenus fonciers
La SCPI de déficit foncier investit dans l'ancien à rénover. Les travaux génèrent un déficit imputable sur vos revenus fonciers, sans plafond. Ce déficit s'impute aussi sur votre revenu global, dans la limite de 10 700 euros par an. Cette limite peut atteindre 21 400 euros pour certains travaux de rénovation énergétique. L'excédent reste reportable sur vos revenus fonciers pendant dix ans. Ce dispositif convient à un épargnant qui perçoit déjà des loyers imposés.
La SCPI en nue-propriété : décote à l'achat et zéro fiscalité
Le démembrement offre une autre voie, sans réduction d'impôt directe. Vous achetez uniquement la nue-propriété des parts, à un prix décoté. Pendant la période de démembrement, vous ne percevez aucun revenu et ne supportez donc aucune fiscalité. À l'échéance, vous récupérez la pleine propriété et les loyers. Cette approche rejoint la logique des SCPI misant sur la valorisation du capital. Elle séduit les contribuables à forte tranche marginale d'imposition. Le tableau suivant résume ces trois alternatives.
| Critère | SCPI Malraux | SCPI déficit foncier | SCPI nue-propriété |
|---|---|---|---|
| Avantage fiscal | Réduction ~18 % du montant | Déduction des revenus fonciers | Aucune fiscalité pendant le démembrement |
| Rendement distribué | Faible (0 à 2 %) | Faible pendant les travaux | Nul, revenus perçus à la fin |
| Engagement | Environ 9 à 15 ans | 3 ans minimum | 5 à 15 ans |
| Ticket indicatif | 15 000 à 30 000 euros | Variable selon la campagne | Variable selon la SCPI |
| Plafond des niches | Hors plafond | Hors plafond | Sans objet |
Comparatif indicatif. Les caractéristiques varient selon chaque SCPI et société de gestion.
Comment investir intelligemment en SCPI avec un avantage fiscal ?
Séparer le rendement et la défiscalisation
Une règle simple guide les investisseurs avertis. Il est souvent plus efficace de dissocier deux objectifs distincts. Pour percevoir des revenus réguliers, une SCPI de rendement orientée revenus reste la référence. Pour réduire l'impôt, un dispositif fiscal dédié fait le travail. Mélanger les deux dans un seul produit conduit souvent à un compromis peu satisfaisant. Le tableau ci-dessous éclaire ce choix.
| Critère | SCPI fiscale | SCPI de rendement |
|---|---|---|
| Objectif principal | Réduire l'impôt | Percevoir des revenus |
| Rendement locatif | 0 % à 2,5 % | 4,5 % à 6 % environ |
| Éligible à l'assurance vie | Non | Oui, selon les contrats |
| Durée conseillée | 9 à 15 ans | 8 à 10 ans |
| Profil visé | Fortement fiscalisé | Recherche de revenus complémentaires |
Repères moyens de marché, à adapter à votre situation personnelle.
Explorer d'autres leviers de défiscalisation
La pierre-papier n'est pas le seul outil disponible. D'autres placements ouvrent droit à un avantage fiscal. Le groupement forestier en fait partie. Il permet une réduction d'impôt sur le revenu, une exonération partielle d'impôt sur la fortune immobilière et un abattement sur les droits de succession. Ces solutions complètent utilement une stratégie patrimoniale globale.
Montants minimums et modalités de souscription
Les tickets d'entrée varient fortement d'une SCPI fiscale à l'autre. Une SCPI Malraux démarre souvent autour de 15 000 à 30 000 euros. Une SCPI de déficit foncier peut afficher un minimum différent selon les campagnes. La souscription se fait en direct, car ces SCPI ne sont pas éligibles à l'assurance vie. La déclaration s'effectue ensuite à l'aide des formulaires fiscaux transmis par la société de gestion. Un conseiller peut vous aider à calibrer le montant selon votre imposition.
Que faire si vous détenez déjà des parts Pinel ?
Votre avantage fiscal est-il préservé ?
La bonne nouvelle concerne les investisseurs déjà engagés. La fin du dispositif n'annule pas les avantages acquis. Si vous avez souscrit avant le 31 décembre 2024, votre réduction d'impôt se poursuit. Elle court jusqu'au terme de votre engagement de 6, 9 ou 12 ans. Vous devez toutefois continuer à respecter les conditions initiales. Le non-respect des plafonds de loyers peut entraîner une remise en cause de l'avantage.
Conserver, revendre ou arbitrer en fin d'engagement
À l'échéance, plusieurs options s'offrent à vous. Vous pouvez conserver vos parts et continuer à percevoir les loyers. Vous pouvez aussi les revendre sur le marché secondaire, en tenant compte de sa liquidité. Un arbitrage vers une SCPI de rendement plus performante est parfois pertinent. Chaque décision dépend de votre situation fiscale et de vos besoins de revenus. Un bilan patrimonial aide à trancher sans précipitation.
Quels risques et conditions garder en tête ?
Risque de perte en capital et de liquidité
Une SCPI n'est pas un placement garanti. Le prix des parts peut baisser, comme l'ont montré plusieurs SCPI ces dernières années. La revente n'est pas immédiate, surtout en période de tension sur le marché. Les revenus dépendent de la conjoncture immobilière et peuvent varier. Ces risques s'appliquent aussi aux SCPI fiscales. Ils justifient un horizon de placement long, généralement supérieur à dix ans.
Des conditions d'engagement propres à chaque dispositif
Chaque SCPI fiscale impose ses propres règles de durée. Le déficit foncier suppose un engagement minimum de trois ans. La SCPI Malraux demande souvent une conservation des parts d'environ quinze ans. La nue-propriété se dénoue au terme d'une période de cinq à quinze ans. Une cession anticipée peut faire perdre l'avantage fiscal. Il faut donc mesurer sa capacité à immobiliser son capital avant de souscrire.
L'avis des experts epargnoo et vos questions fréquentes
Notre méthode de sélection des SCPI fiscales
Chez epargnoo, nous appliquons une grille de lecture rigoureuse. Nous vérifions d'abord la solidité de la société de gestion et son expérience sur les opérations complexes. Nous analysons la nature des actifs et la réalité de la quote-part de travaux. Nous mesurons ensuite l'avantage fiscal net, une fois les frais intégrés. Nous comparons enfin la contrainte de durée au profil de l'investisseur. Cette approche écarte les produits dont l'avantage affiché masque une rentabilité fragile.
L'avis de Flavien Lallemand, cofondateur d'epargnoo
La SCPI Pinel a surtout été un argument commercial. Dans les faits, un rendement locatif faible et des frais élevés effaçaient souvent l'avantage fiscal.
Aujourd'hui, je recommande de dissocier deux objectifs. Pour défiscaliser, le déficit foncier ou le Malraux via une SCPI restent solides, selon votre tranche d'imposition. Pour percevoir des revenus, une SCPI de rendement diversifiée fait mieux le travail.
Le nouveau statut du bailleur privé mérite d'être suivi, mais il vise d'abord l'immobilier en direct. La règle ne change pas : un avantage fiscal ne justifie jamais, à lui seul, un investissement.
Votre situation est particulière ? Parlons-en avec un conseiller.
Sources externes consultées
- economie.gouv.fr, fiche officielle sur la réduction d'impôt Pinel
- BOFiP, doctrine fiscale du dispositif Pinel (article 199 novovicies du CGI)
- Légifrance, loi de finances pour 2026 et statut du bailleur privé
- ASPIM, statistiques du marché des SCPI
- IEIF, performances de long terme des SCPI
- AMF, information pédagogique sur les SCPI
AVERTISSEMENT : L'investissement dans des produits tels que les Sociétés Civiles de Placement Immobilier (SCPI), l'assurance-vie, les Groupements Forestiers d'Investissement (GFI), les Organismes de Placement Collectif Immobilier (OPCI) présente des risques parmi lesquels : la perte partielle ou totale du capital investi, l'illiquidité, l'absence de valorisation après l'investissement ainsi que des risques spécifiques au produit. L'investissement doit être inscrit dans une démarche de constitution d'un portefeuille diversifié. Les performances passées ne préjugent pas des performances futures. Les avantages fiscaux mentionnés dépendent de votre situation personnelle et sont susceptibles d'évoluer.
Excellent
Passez de la lecture à votre projet
Un conseiller epargnoo étudie votre situation gratuitement et vous aide à choisir les placements adaptés à vos objectifs.
Ou appelez-nous au 01 73 06 82 20Questions fréquentes
Peut-on encore investir en SCPI Pinel en 2026 ?
Non. Le dispositif Pinel a fermé le 31 décembre 2024. Aucune souscription nouvelle n'ouvre plus droit à la réduction d'impôt. Seuls les investissements réalisés avant cette date restent valables.
Quels étaient les avantages fiscaux de la SCPI Pinel ?
Elle offrait une réduction d'impôt de 12 % à 21 % du prix, selon la durée de location. Cet avantage restait toutefois limité par des plafonds et par un rendement locatif faible.
Quel est le montant minimum pour une SCPI fiscale ?
Il varie selon les produits. Une SCPI Malraux démarre souvent autour de 15 000 à 30 000 euros. D'autres SCPI fiscales appliquent des minimums différents selon les campagnes de souscription.
Quelle alternative à la SCPI Pinel choisir selon sa TMI ?
Au-delà d'une tranche à 41 %, la SCPI Malraux ou le déficit foncier sont pertinents. Autour de 30 %, le déficit foncier ou le Denormandie conviennent mieux. Pour un objectif de revenus, une SCPI de rendement reste préférable.
Que devient mon investissement Pinel après la fin du dispositif ?
Votre avantage fiscal se poursuit jusqu'au terme de votre engagement. Vous devez continuer à respecter les plafonds de loyers et de ressources. À l'échéance, vous êtes libre de conserver, de vendre ou d'arbitrer vos parts.
Investir comporte des risques, notamment de perte en capital et de liquidité. Les performances passées ne préjugent pas des performances futures. Consultez les risques avant d'investir.
Nos derniers articles
Dans quelle solution souhaitez-vous investir ?
Immobilier
SCPI
Investissez dans l'immobilier professionnel et percevez des revenus potentiels sans contrainte de gestion
Effet de levier
SCPI à crédit
Financez votre investissement immobilier à crédit pour bénéficier de l'effet de levier bancaire
Fiscalité optimisée
Assurance vie
Faites fructifier votre épargne dans une enveloppe souple et fiscalement avantageuse
Haut de rendement potentiel
Produits structurés
Visez un rendement potentiel élevé avec un cadre de gain et de protection défini à l'avance
Actifs numériques
Cryptomonnaies
Épargnez en investissant au sein de portefeuilles d'actifs numériques
Réduction d'impôt
GFI
Investissez dans les forêts et profitez d'une potentielle réduction d'impôt

Excellent · 4,9 / 5 — Avis Google
Prendre rendez-vous
Contactez-nous
01 73 06 82 20
07 75 78 63 65
contact@epargnoo.com
SCPI
Simulateurs SCPI
Assurance vie
L'assurance vie
Commencer à investir
Comparateur d'assurance vie
Simuler mon projet
Tarifs & frais
Contrat Revolution
Himalia (Generali)
Intencial Libéralys Vie
Transférer mon assurance vie
Portefeuille sur-mesure
UBS Gestion de Fortune
Portefeuille Best-seller
Social & Environnement
Rente mensuelle
Liquidité court terme
Supports d'investissement
Produits structurés
Fonds
Groupement forestier (GFI)
Forum
💬 Toutes les discussions
Immobilier
Fiscalité
Actions
Alternatifs
Cryptoactifs
SCPI
OPCI
GFI
Livret d'épargne
Compte à terme
Plan d'épargne retraite
Private equity
💡 Nouvelles fonctionnalités
Assurance vie
Commencer une discussion
Nos avis
Avis Meilleurtaux
Avis Finary
Avis Primaliance
Avis La Première Brique
Avis France SCPI
Avis Louve Invest
Avis Euodia
Avis Cheval Blanc Patrimoine
Avis Yomoni
Avis Linxea
Avis SCPI Banque Populaire
Avis SCPI Banque Postale
Avis SCPI BNP Paribas
Avis SCPI Caisse d'Épargne
Avis SCPI Crédit Agricole
Avis SCPI Crédit Mutuel
Avis SCPI LCL
Avis SCPI Société Générale
epargnoo, SAS au capital de 5 625 €, RCS Bobigny B 900 600 933, siège social 34 rue du Colonel Delorme, 93100 Montreuil. Immatriculée à l’ORIAS (www.orias.fr) sous le n° 22005614 en qualité de Conseiller en Investissements Financiers (CIF) adhérent de l’ANACOFI-CIF, association agréée par l’AMF (www.amf-france.org), et de courtier d’assurance (COA) et courtier en opérations de banque et services de paiement (COBSP) adhérent de l’ANACOFI-COURTAGE, sous le contrôle de l’ACPR (acpr.banque-france.fr). Conseil non indépendant : epargnoo est rémunérée par les partenaires dont elle distribue les produits. Réclamations et médiation : voir nos mentions légales.
AVERTISSEMENT : L’investissement dans des produits tels que l’assurance vie, les Sociétés Civiles de Placement Immobilier (SCPI), les Groupements Forestiers d'Investissement (GFI), les livrets d’épargne, les Organisme de Placement Collectif Immobilier (OPCI), les comptes à terme et le crowdfunding immobilier présente des risques parmi lesquels : la perte partielle ou totale du capital investi, l’illiquidité, l’absence de valorisation après l’investissement ainsi que des risques spécifiques au produit.
L’investissement sur epargnoo doit être inscrit dans une démarche de constitution d’un portefeuille diversifié. Vous pourrez investir sur epargnoo une fois votre profil d’investisseur complété et validé par nos équipes.