Excellent
01 73 06 82 20
Prendre rendez-vous
SCPI10 minutes de lecture
SCPI de bureaux et télétravail : quel impact réel sur votre investissement ?
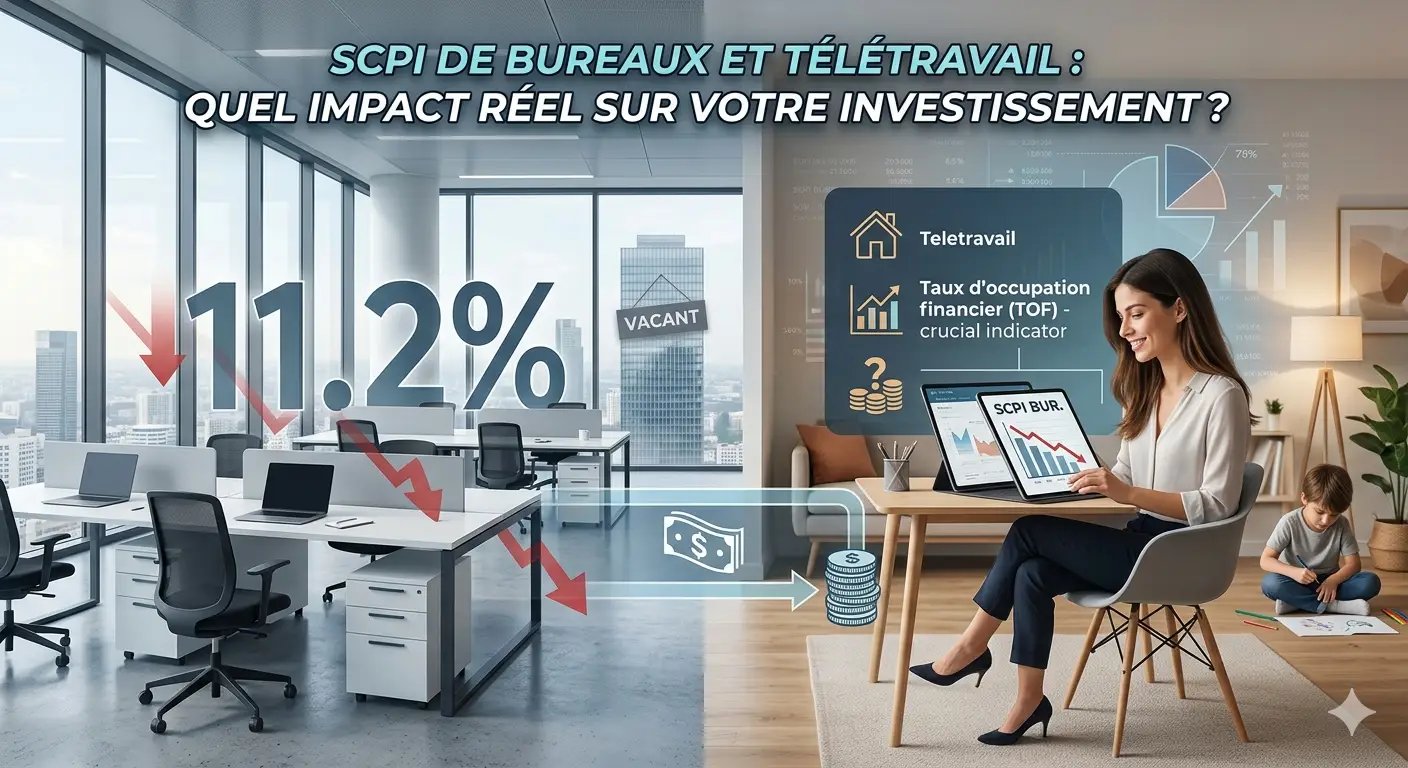
Fin 2025, 6,2 millions de m² de bureaux étaient vacants en Île-de-France, soit un taux de vacance de 11,2 % — record absolu depuis 1993. Le télétravail, institutionnalisé depuis la crise sanitaire, a durablement modifié la demande locative tertiaire. Mais la réalité est plus nuancée qu'un simple verdict de condamnation des SCPI de bureaux : le marché se recompose, les usages évoluent, et certains véhicules se montrent bien plus résilients que d'autres. Ce guide analyse les données les plus récentes, explique la chaîne de transmission jusqu'au dividende et vous donne les clés pour décider : conserver, arbitrer ou renforcer votre exposition.
Sommaire
L'essentiel en 4 points :
- Fin 2025, 6,2 millions de m² de bureaux étaient vacants en Île-de-France, soit un taux de vacance de 11,2 % — record absolu depuis 1993 selon Immostat.
- Le télétravail n'a pas tué le bureau, mais il a profondément transformé la demande : les entreprises réduisent leurs surfaces par collaborateur et privilégient les locaux prime bien situés.
- Toutes les SCPI de bureaux ne sont pas logées à la même enseigne : les véhicules exposés aux bureaux secondaires de périphérie souffrent bien plus que ceux centrés sur les actifs prime centre-ville.
- Pour l'investisseur, le taux d'occupation financier (TOF) est l'indicateur clé à surveiller avant toute décision.
Fin 2025, le marché de l'immobilier de bureaux français a enregistré un record peu enviable : 6,2 millions de mètres carrés de bureaux vacants en Île-de-France, soit une hausse de 11 % en un an selon les données Immostat. Pour les épargnants détenteurs de parts de SCPI à dominante tertiaire, cette statistique soulève une question directe : leur placement collectif est-il en danger ?
Le télétravail, institutionnalisé depuis la crise sanitaire, a durablement modifié le mode de travail dans les entreprises françaises. Les conséquences sur la demande locative et sur le taux de vacance de l'immobilier tertiaire sont réelles et documentées. Mais la réalité est plus nuancée qu'un simple verdict de condamnation des SCPI de bureaux. Le marché se recompose, les usages évoluent, et certains véhicules d'investissement se montrent bien plus résilients que d'autres. Ce guide analyse les données les plus récentes disponibles, explique la mécanique de transmission de la crise jusqu'au dividende de l'investisseur, et vous donne les clés pour décider : conserver, arbitrer ou renforcer votre exposition aux SCPI de bureaux.
Où en est vraiment le marché des bureaux en 2026 ?
6,2 millions de m² vacants en Île-de-France : un record historique
Les chiffres publiés par le groupement Immostat en janvier 2026 sont sans appel. La surface de bureaux vacants en Île-de-France a atteint 6,2 millions de mètres carrés fin 2025, soit une progression de 11 % par rapport à fin 2024. Le taux de vacance moyen régional dépasse désormais la barre des 10 %, un seuil qui n'avait été franchi qu'une seule fois dans l'histoire du marché francilien, lors de la crise de 1993 (10,5 % à l'époque). En 2025, ce taux atteint 11,2 % selon les analyses de l'ESPI, dépassant donc ce précédent historique.
En parallèle, la demande placée — c'est-à-dire les surfaces effectivement louées ou vendues à des utilisateurs — s'est établie à seulement 1,6 million de mètres carrés sur l'année 2025, en baisse de 9 % par rapport à 2024. Le premier trimestre 2026 n'a pas marqué de reprise : Cushman & Wakefield rapporte une demande placée de 367 740 m² sur cette période, en recul de 15 % par rapport au T1 2025, l'un des trois plus faibles démarrages observés en vingt ans.
La vacance n'est plus cantonnée aux zones périphériques. Elle progresse désormais à Paris intra-muros, y compris dans le centre-ouest historiquement préservé, ce qui constitue un signal supplémentaire de la profondeur de la transformation en cours.
Télétravail en France en 2026 : où en sommes-nous réellement ?
Le télétravail n'a pas disparu avec la fin des restrictions sanitaires : il s'est normalisé. Selon les données de l'INSEE, plus d'un salarié du secteur privé sur cinq pratiquait le travail à distance au premier semestre 2024 en France. Une étude SFR Business de 2025 indique que 74 % des entreprises de plus de 50 salariés autorisent désormais le travail hybride, contre 53 % en 2023. La majorité des salariés concernés se rendent au bureau trois jours par semaine en moyenne, selon les données d'Owl Labs.
Ce mode de travail hybride a une conséquence directe sur l'immobilier : les entreprises ont réduit leurs surfaces occupées par les collaborateurs. Certaines grandes structures ont renoncé à leurs espaces de second rang pour concentrer leurs équipes dans des locaux mieux localisés, plus qualitatifs et énergétiquement performants. La demande se reporte donc sur un parc restreint d'actifs de première qualité, laissant vacant un volume croissant de surfaces obsolètes ou mal situées.
Le bureau n'est pas mort — mais il se transforme profondément
Le bureau traditionnel, attribué et individuel, cède la place au flex office : des espaces partagés, modulables, conçus pour alterner présentiel et télétravail. Cette transformation réduit mécaniquement le nombre de mètres carrés nécessaires par entreprise. Certaines études estiment qu'un jour de télétravail en moins par semaine représenterait entre 3 et 4 millions de mètres carrés de demande supplémentaire en Île-de-France.
Par ailleurs, un mouvement de fond s'observe du côté des grands employeurs. Amazon, Google, BNP Paribas et d'autres grandes entreprises ont annoncé des politiques de retour au bureau plus strictes depuis 2024. Ce retour progressif au présentiel ne signifie pas que le flex office va disparaître, mais il atténue le scénario le plus pessimiste d'une désertification totale du parc de bureaux.
Comment le télétravail affecte-t-il les SCPI de bureaux ?
De la vacance locative au dividende : la chaîne de transmission
Pour comprendre l'impact du télétravail sur votre investissement en SCPI, il faut suivre la chaîne de transmission pas à pas. Tout commence par la vacance locative : lorsqu'un locataire quitte ses locaux ou réduit sa surface, les loyers correspondants cessent d'être perçus par la SCPI. Moins de loyers encaissés signifie moins de revenus à distribuer aux associés, ce qui se traduit par une baisse du taux de distribution. Si la vacance persiste et que la valeur des actifs immobiliers sous-jacents est revue à la baisse par l'expert immobilier indépendant, la valeur de reconstitution diminue, entraînant une correction du prix de part. L'indicateur central à surveiller dans cette chaîne est le taux d'occupation financier (TOF), qui mesure la proportion des loyers effectivement perçus par rapport aux loyers théoriques maximaux.
Simulation : l'impact d'une hausse de la vacance sur votre rendement
Le tableau ci-dessous illustre concrètement l'effet d'une dégradation du TOF sur le revenu annuel d'un investisseur. Base : SCPI de bureaux avec un taux de distribution brut initial de 5 %, 20 000 euros investis.
| Taux d'occupation financier (TOF) | Situation du patrimoine | Taux de distribution estimé | Revenu annuel brut pour 20 000 € |
|---|---|---|---|
| 95 % et plus | Excellente santé, quasi-totalité des loyers perçus | ~5,0 % | 1 000 € |
| 90 % | Correct, légère vacance sur certains actifs | ~4,5 % | 900 € |
| 85 % | Situation tendue, vacance significative | ~3,8 % | 760 € |
| 80 % | Signal d'alerte, dividende comprimé | ~3,0 % | 600 € |
| Moins de 75 % | Situation critique, risque de baisse de valeur de part | Inférieur à 2,5 % | Moins de 500 € |
Simulation pédagogique. Le taux de distribution réel dépend également de la politique de réserves et de mise en distribution de la société de gestion. Sources : données de marché ASPIM 2025, calculs epargnoo.
Plusieurs SCPI de bureaux ont effectivement enregistré des baisses de leur valeur de part en 2023 et 2024 sous l'effet combiné de la hausse des taux et de la montée des vacances. Pour comprendre les mécanismes en jeu et savoir si vous devez agir, notre article baisse de valeur de part SCPI : causes, impacts et que faire détaille les scénarios possibles et la distinction entre perte latente et perte réalisée.
Le poids des bureaux dans le marché SCPI : un contexte à connaître
Les SCPI de bureaux représentent encore 53 % de la capitalisation totale du marché fin 2024 selon Louve Invest. Elles constituent donc la classe d'actifs la plus représentée dans l'univers de la pierre papier. Cette concentration signifie que de nombreux épargnants y sont exposés, parfois sans en avoir pleinement conscience si leur SCPI se présente comme « diversifiée » tout en détenant une part importante de bureaux dans son patrimoine.
En revanche, la tendance de collecte s'inverse rapidement. En 2023, les bureaux ne représentaient plus que 38 % des nouveaux investissements des SCPI, contre 67 % en 2017. Au premier semestre 2025, les SCPI à stratégie diversifiée ont capté 72 % de la collecte brute, tandis que les SCPI à dominante bureaux n'en représentaient plus que 16 %. Les sociétés de gestion ont anticipé le mouvement.
Toutes les SCPI de bureaux ne se valent pas
C'est le point que la plupart des articles sur ce sujet omettent. Présenter les SCPI de bureaux comme un bloc homogène revient à confondre un immeuble haussmannien dans le 8e arrondissement de Paris avec un plateau de bureaux des années 1990 en première couronne nord. La réalité du marché est beaucoup plus granulaire.
Bureaux prime vs bureaux secondaires : un marché à deux vitesses
Les vacances ne se répartissent pas uniformément sur le territoire. En périphérie de La Défense et en première couronne nord de Paris, les taux de bureaux vides atteignent respectivement 32 % et 28 % selon les données Colliers compilées fin 2025. À l'opposé, les actifs situés dans le Quartier Central des Affaires (QCA) parisien, bien desservis par les transports en commun et répondant aux nouvelles normes environnementales (classe énergétique A ou B), maintiennent une demande locative soutenue et des loyers stables.
Cette polarisation reflète un changement structurel dans les arbitrages des locataires : les entreprises préfèrent payer plus cher pour moins de surface, à condition que cette surface soit parfaitement localisée et qualitative. La proximité d'une station de métro ou de RER, la performance énergétique du bâtiment et la modularité des espaces sont devenus des critères de sélection déterminants.
Les critères qui distinguent une SCPI bureaux résiliente
Face à ce contexte, certains véhicules tirent mieux leur épingle du jeu. Voici les indicateurs à examiner avant tout investissement ou avant toute décision de cession :
| Critère | Seuil de vigilance | Ce qu'il révèle |
|---|---|---|
| Taux d'occupation financier (TOF) | En dessous de 88 %, la situation mérite analyse | Proportion des loyers effectivement perçus sur le loyer théorique maximal |
| Localisation des actifs | Éviter les SCPI surexposées à la périphérie parisienne et aux zones mal desservies | La qualité de la localisation conditionne la résilience de la demande locative |
| Performance énergétique du patrimoine | Privilégier les bâtiments classés A ou B (normes RE 2020, label HQE) | Les actifs énergivores sont de moins en moins loués et de plus en plus dévalués |
| Durée résiduelle moyenne des baux | Privilégier une durée > 4 ans en moyenne | Les baux longs garantissent la stabilité des loyers dans le temps |
| Qualité des locataires | Grands comptes, entreprises du CAC 40, administrations publiques | Un locataire solide réduit le risque de défaut de paiement et de vacance soudaine |
| Évolution du prix de part sur 3 ans | Une baisse > 10 % mérite une analyse approfondie | Reflète l'opinion des experts indépendants sur la valeur du patrimoine |
SCPI diversifiées vs SCPI 100 % bureaux : quel choix faire ?
La tendance de fond que le marché a validée depuis 2022 est claire : les SCPI qui ont maintenu ou amélioré leurs performances sont majoritairement celles qui ont diversifié leur patrimoine vers d'autres secteurs. La logistique, la santé, le résidentiel et l'hôtellerie ont été des amortisseurs puissants face à la crise du bureau. Des véhicules de nouvelle génération comme la SCPI Remake Live, construits dès l'origine sur une logique multi-sectorielle, illustrent cette approche. De même, des SCPI thématiques comme Mistral Sélection de Swiss Life AM combinent des actifs tertiaires sélectionnés avec d'autres classes d'immobilier pour lisser les cycles. La diversification ne signifie pas fuir le bureau à tout prix, mais ne pas y concentrer l'intégralité de son exposition.
Faut-il investir dans les SCPI de bureaux en 2026 ?
La réponse ne peut pas être un oui ou non binaire. Elle dépend de votre horizon, de votre niveau d'exposition actuel et de la qualité des véhicules que vous envisagez. Voici les éléments objectifs qui permettent de trancher.
Les arguments pour conserver ou investir en 2026
Le premier argument est celui de la valorisation. Plusieurs SCPI de bureaux bien positionnées ont vu leur prix de part corriger de 15 % à 25 % entre 2022 et 2024. Pour un investisseur en capacité d'investir à horizon 10 ans, cette correction peut représenter un point d'entrée intéressant si le patrimoine sous-jacent est de qualité. Les sociétés de gestion les mieux capitalisées ont profité de la période pour négocier des acquisitions à des prix plus favorables.
Le deuxième argument est celui du revenu. Même dans un contexte de vacance élevée, les SCPI de bureaux prime distribuent encore des dividendes trimestriels, souvent entre 3,5 % et 5 % bruts pour les véhicules les plus solides. Pour un investisseur qui n'a pas besoin de liquidité immédiate, le flux de revenus continue de travailler.
Enfin, la baisse des taux de la BCE amorcée depuis 2024, qui a ramené son taux directeur à 2 % début 2026, soutient mécaniquement la revalorisation des actifs immobiliers en réduisant le coût du capital pour les acheteurs institutionnels.
Les signaux d'alerte à surveiller sur votre SCPI bureaux
| Signal d'alerte | Seuil critique | Action recommandée |
|---|---|---|
| TOF en baisse régulière sur 3 ans | Inférieur à 85 % et en diminution | Analyser la composition du patrimoine et les perspectives de relocation |
| Baisse consécutive du prix de part | Deux exercices consécutifs en baisse | Comparer avec la valeur de reconstitution : si le prix est proche de la VR, le risque est limité |
| Taux de distribution en chute | Baisse supérieure à 1 point en un an | Vérifier si la société de gestion puise dans ses réserves ou si la baisse est structurelle |
| Concentration sur la périphérie parisienne | Plus de 50 % du patrimoine hors Paris et première couronne prime | Risque de vacance structurelle élevée sur ces zones |
| Capitalisation en forte baisse | Collecte nette négative depuis plus de 2 ans | Peut signaler une sortie des investisseurs institutionnels, ce qui alourdit la pression sur le marché secondaire |
Les alternatives sectorielles à considérer dans votre allocation
Si vous souhaitez maintenir une exposition à l'immobilier d'entreprise tout en réduisant votre dépendance aux bureaux, plusieurs secteurs offrent des profils de risque-rendement complémentaires en 2026 :
- La logistique : portée par la croissance structurelle du e-commerce, avec des taux d'occupation très élevés et des baux longs. Un secteur qui a été le grand gagnant de la période post-Covid.
- La santé : résidences pour seniors, cliniques, centres médicaux. Une demande démographique de fond qui ne dépend pas des cycles économiques classiques.
- L'hôtellerie et le tourisme : en récupération après la crise sanitaire, avec des rendements retrouvés sur les actifs bien positionnés.
- Le résidentiel : encore marginal dans les SCPI françaises mais en développement, avec une demande locative structurellement solide dans les grandes villes.
La SCPI Darwin RE01 illustre la tendance des véhicules de nouvelle génération qui intègrent des critères ESG et une réflexion sur les nouveaux usages du bureau. Retrouvez notre interview du président de Darwin Invest, Oussama Bourhaleb, pour comprendre comment certaines sociétés de gestion repensent l'immobilier d'entreprise face aux évolutions du monde du travail.
Comment optimiser son investissement en SCPI face à l'évolution du marché ?
Arbitrer : quand vendre ses parts de SCPI de bureaux ?
La décision de vendre doit reposer sur des critères objectifs, pas sur l'émotion générée par les titres de presse sur la crise du bureau. Plusieurs éléments justifient une revue de votre position :
- Vous avez besoin de liquidité dans les deux à trois ans à venir : le marché secondaire des SCPI peut être lent en période de tension, notamment pour les véhicules à capital fixe. Mieux vaut anticiper.
- Le TOF de votre SCPI est inférieur à 85 % et en baisse régulière depuis deux exercices consécutifs, sans amélioration visible du patrimoine (rénovations, relocations annoncées, nouveaux baux).
- La valeur de reconstitution de votre SCPI a baissé de plus de 15 % et le prix de part suit cette trajectoire sans signes de stabilisation.
- Votre allocation est concentrée à plus de 60 % sur des SCPI de bureaux purs, sans diversification sectorielle ou géographique.
En revanche, vendre uniquement parce que le taux de distribution a baissé d'un demi-point ou parce qu'un article alarmiste a été publié n'est pas une stratégie : c'est une réaction émotionnelle qui peut cristalliser une perte latente en perte réelle.
Diversifier sans tout liquider : la stratégie d'allocation progressive
Pour la majorité des épargnants, la réponse optimale n'est pas de vendre toutes leurs parts de SCPI de bureaux mais de rééquilibrer progressivement leur allocation. Concrètement, cela peut consister à :
- Réinvestir les dividendes perçus dans des SCPI de secteurs différents (logistique, santé, diversifié), plutôt que dans la même SCPI.
- Utiliser les versements programmés pour construire progressivement une poche supplémentaire sur des véhicules nouvelle génération sans frais de souscription.
- Ne pas paniquer face à une correction de prix si votre horizon est de 10 ans ou plus : les cycles immobiliers durent généralement 7 à 12 ans, et les points bas sont souvent les meilleurs moments pour moyenner à la baisse.
Cette approche permet de réduire le risque de concentration sans supporter les frais de cession et sans subir le marché secondaire dans des conditions défavorables.
Ce qu'il faut retenir avant de décider
Le télétravail a profondément reconfiguré le marché de l'immobilier de bureaux, et les SCPI exposées à ce segment en portent les conséquences. Mais la réalité est plus nuancée que le verdict catastrophiste que certains titres voudraient imposer. Le marché se scinde en deux : d'un côté les actifs prime, résilients, qui maintiennent une demande locative solide et continuent de distribuer des revenus stables ; de l'autre les actifs secondaires et périphériques, structurellement fragilisés par l'évolution des usages.
Pour l'investisseur, la boussole reste le taux d'occupation financier, la qualité du patrimoine et la solidité de la société de gestion. Ces trois éléments déterminent bien plus l'avenir de votre rendement que le seul fait que votre SCPI soit positionnée sur les bureaux.
Si vous souhaitez un audit de votre allocation actuelle ou des conseils pour arbitrer intelligemment, les conseillers epargnoo sont disponibles sans honoraires pour vous accompagner.
AVERTISSEMENT : l'investissement dans des Sociétés Civiles de Placement Immobilier (SCPI) présente des risques parmi lesquels la perte partielle ou totale du capital investi, l'illiquidité et l'absence de garantie de revente des parts. Les simulations présentées dans ce guide sont indicatives et ne constituent pas un conseil en investissement personnalisé. Les performances passées ne préjugent pas des performances futures.
Excellent
Passez de la lecture à votre projet
Un conseiller epargnoo étudie votre situation gratuitement et vous aide à choisir les placements adaptés à vos objectifs.
Ou appelez-nous au 01 73 06 82 20Questions fréquentes
Quel est l'impact du télétravail sur les bureaux ?
Le télétravail a réduit la demande de surfaces de bureaux en France, en particulier dans les zones périphériques et sur les actifs de qualité médiocre. Fin 2025, le taux de vacance en Île-de-France atteignait 11,2 %, un record historique. Mais l'impact n'est pas uniforme : les bureaux prime bien situés et énergétiquement performants restent recherchés. Le télétravail a surtout accéléré la polarisation du marché entre actifs de première qualité et actifs obsolètes.
Les SCPI de bureaux sont-elles menacées ?
Les SCPI concentrées sur des actifs de bureaux secondaires, en périphérie des grandes villes, sont effectivement exposées à un risque de vacance durable et de correction de valeur de part. Les SCPI investies dans des bureaux prime, centre-ville, avec des baux longs et des locataires solides, résistent bien mieux. La menace est réelle mais sélective : elle concerne une partie du marché, pas l'ensemble.
Comment le télétravail change-t-il l'immobilier ?
Le télétravail accélère trois mutations structurelles : la réduction des surfaces par collaborateur, le développement du flex office au détriment des espaces attribués, et la polarisation entre actifs prime et actifs secondaires. Il stimule également la demande pour des actifs résidentiels et logistiques, des secteurs qui bénéficient du report d'une partie des flux de capital qui se détournent des bureaux.
Faut-il investir dans les SCPI de bureaux en 2026 ?
Oui, sélectivement et avec discernement. Les SCPI de bureaux prime ayant fait l'objet d'une correction de 15 % à 25 % de leur prix de part entre 2022 et 2024 peuvent représenter un point d'entrée intéressant pour un investisseur à horizon 10 ans. Les véhicules 100 % bureaux sur des actifs secondaires ou périphériques restent risqués. Dans tous les cas, la diversification sectorielle de votre allocation reste la meilleure protection.
Quel avenir pour l'immobilier de bureaux ?
Le bureau ne disparaîtra pas, mais il se transforme. Le modèle hybride (3 jours en présentiel, 2 en remote) semble s'installer comme norme dans les grandes entreprises françaises. Cela signifie que la demande de bureaux restera positive, mais inférieure aux niveaux pré-Covid. Les actifs de premier rang dans les grandes métropoles connaîtront probablement une revalorisation progressive à mesure que les taux baissent. Les actifs secondaires et périphériques restent sous pression structurelle.
Comment optimiser son investissement en SCPI face à cette évolution ?
Surveillez régulièrement le TOF de vos SCPI (rapport annuel, bulletins trimestriels). Diversifiez votre allocation vers des secteurs moins dépendants du cycle bureaux (logistique, santé, résidentiel). Ne prenez pas de décision de cession sur la base d'une seule année difficile si votre horizon est long. Et si vous êtes en phase d'accumulation, la correction actuelle peut représenter une opportunité d'investissement à condition de sélectionner des véhicules avec des fondamentaux solides.
Investir comporte des risques, notamment de perte en capital et de liquidité. Les performances passées ne préjugent pas des performances futures. Consultez les risques avant d'investir.
Nos derniers articles
Dans quelle solution souhaitez-vous investir ?
Immobilier
SCPI
Investissez dans l'immobilier professionnel et percevez des revenus potentiels sans contrainte de gestion
Effet de levier
SCPI à crédit
Financez votre investissement immobilier à crédit pour bénéficier de l'effet de levier bancaire
Fiscalité optimisée
Assurance vie
Faites fructifier votre épargne dans une enveloppe souple et fiscalement avantageuse
Haut de rendement potentiel
Produits structurés
Visez un rendement potentiel élevé avec un cadre de gain et de protection défini à l'avance
Actifs numériques
Cryptomonnaies
Épargnez en investissant au sein de portefeuilles d'actifs numériques
Réduction d'impôt
GFI
Investissez dans les forêts et profitez d'une potentielle réduction d'impôt

Excellent · 4,9 / 5 — Avis Google
Prendre rendez-vous
Contactez-nous
01 73 06 82 20
07 75 78 63 65
contact@epargnoo.com
SCPI
Simulateurs SCPI
Assurance vie
L'assurance vie
Commencer à investir
Comparateur d'assurance vie
Simuler mon projet
Tarifs & frais
Spirica Version Absolue
Himalia (Generali)
Intencial Libéralys Vie
Transférer mon assurance vie
Portefeuille sur-mesure
UBS Gestion de Fortune
Portefeuille Best-seller
Social & Environnement
Rente mensuelle
Liquidité court terme
Supports d'investissement
Produits structurés
Fonds
Groupement forestier (GFI)
Forum
💬 Toutes les discussions
Immobilier
Fiscalité
Actions
Alternatifs
Cryptoactifs
SCPI
OPCI
GFI
Livret d'épargne
Compte à terme
Plan d'épargne retraite
Private equity
💡 Nouvelles fonctionnalités
Assurance vie
Commencer une discussion
Nos avis
Avis Meilleurtaux
Avis Finary
Avis Primaliance
Avis La Première Brique
Avis France SCPI
Avis Louve Invest
Avis Euodia
Avis Cheval Blanc Patrimoine
Avis Yomoni
Avis Linxea
Avis SCPI Banque Populaire
Avis SCPI Banque Postale
Avis SCPI BNP Paribas
Avis SCPI Caisse d'Épargne
Avis SCPI Crédit Agricole
Avis SCPI Crédit Mutuel
Avis SCPI LCL
Avis SCPI Société Générale
epargnoo, SAS au capital de 5 625 €, RCS Bobigny B 900 600 933, siège social 34 rue du Colonel Delorme, 93100 Montreuil. Immatriculée à l’ORIAS (www.orias.fr) sous le n° 22005614 en qualité de Conseiller en Investissements Financiers (CIF) adhérent de l’ANACOFI-CIF, association agréée par l’AMF (www.amf-france.org), et de courtier d’assurance (COA) et courtier en opérations de banque et services de paiement (COBSP) adhérent de l’ANACOFI-COURTAGE, sous le contrôle de l’ACPR (acpr.banque-france.fr). Conseil non indépendant : epargnoo est rémunérée par les partenaires dont elle distribue les produits. Réclamations et médiation : voir nos mentions légales.
AVERTISSEMENT : L’investissement dans des produits tels que l’assurance vie, les Sociétés Civiles de Placement Immobilier (SCPI), les Groupements Forestiers d'Investissement (GFI), les livrets d’épargne, les Organisme de Placement Collectif Immobilier (OPCI), les comptes à terme et le crowdfunding immobilier présente des risques parmi lesquels : la perte partielle ou totale du capital investi, l’illiquidité, l’absence de valorisation après l’investissement ainsi que des risques spécifiques au produit.
L’investissement sur epargnoo doit être inscrit dans une démarche de constitution d’un portefeuille diversifié. Vous pourrez investir sur epargnoo une fois votre profil d’investisseur complété et validé par nos équipes.