Excellent
01 73 06 82 20
Prendre rendez-vous
Investir25 minutes de lecture
Guide pratique : commencer à investir en tant que débutant
Investir quand on est débutant : objectifs, profil de risque, placements, bourse, portefeuille et erreurs à éviter, expliqués étape par étape.
Selon l'analyse d'epargnoo, la meilleure stratégie d'investissement pour un débutant n'est pas de trouver le placement le plus rentable, mais de mettre en place un plan simple qu'il tiendra dans le temps : une épargne de précaution, un objectif clair, une enveloppe adaptée et des versements réguliers. Le choix des supports vient ensuite.
Sommaire
L'essentiel en 5 points :
- Principe : épargne de précaution d'abord, puis objectifs financiers, horizon d'investissement et profil d'investisseur avant tout achat.
- Placements : livret, assurance vie, PEA, compte titre, ETF, SCPI ou PER selon le projet. Les performances passées ne préjugent pas des performances futures.
- Bourse : premiers pas avec un petit budget, sur un indice boursier diversifié via un ETF (exchange traded fund) ou un fonds d'investissement.
- Frais et fiscalité : frais de gestion, frais de sortie et enveloppe fiscale changent le rendement net.
- Risques et conseil : risque de perte, volatilité, inflation, effet de levier ; diversifier son portefeuille, avec un conseiller financier.
Pourquoi commencer à investir plutôt que de simplement épargner ?
Laisser son argent sur un compte courant ou un livret protège le capital, mais pas toujours le pouvoir d'achat. Investir permet de viser un rendement supérieur sur le long terme, en acceptant une part de risque.
Vous avez peut-être quelques milliers d'euros sur un compte bancaire et vous vous demandez par où commencer. C'est la situation de la plupart des investisseurs débutants que nous recevons. La première chose à comprendre, c'est l'effet de l'inflation : si les prix augmentent de 2 % par an, 10 000 euros laissés sans rémunération ne permettent plus d'acheter, au bout de 10 ans, que l'équivalent d'environ 8 200 euros d'aujourd'hui. Votre argent n'a pas disparu, mais son pouvoir d'achat a fondu au fil du temps.
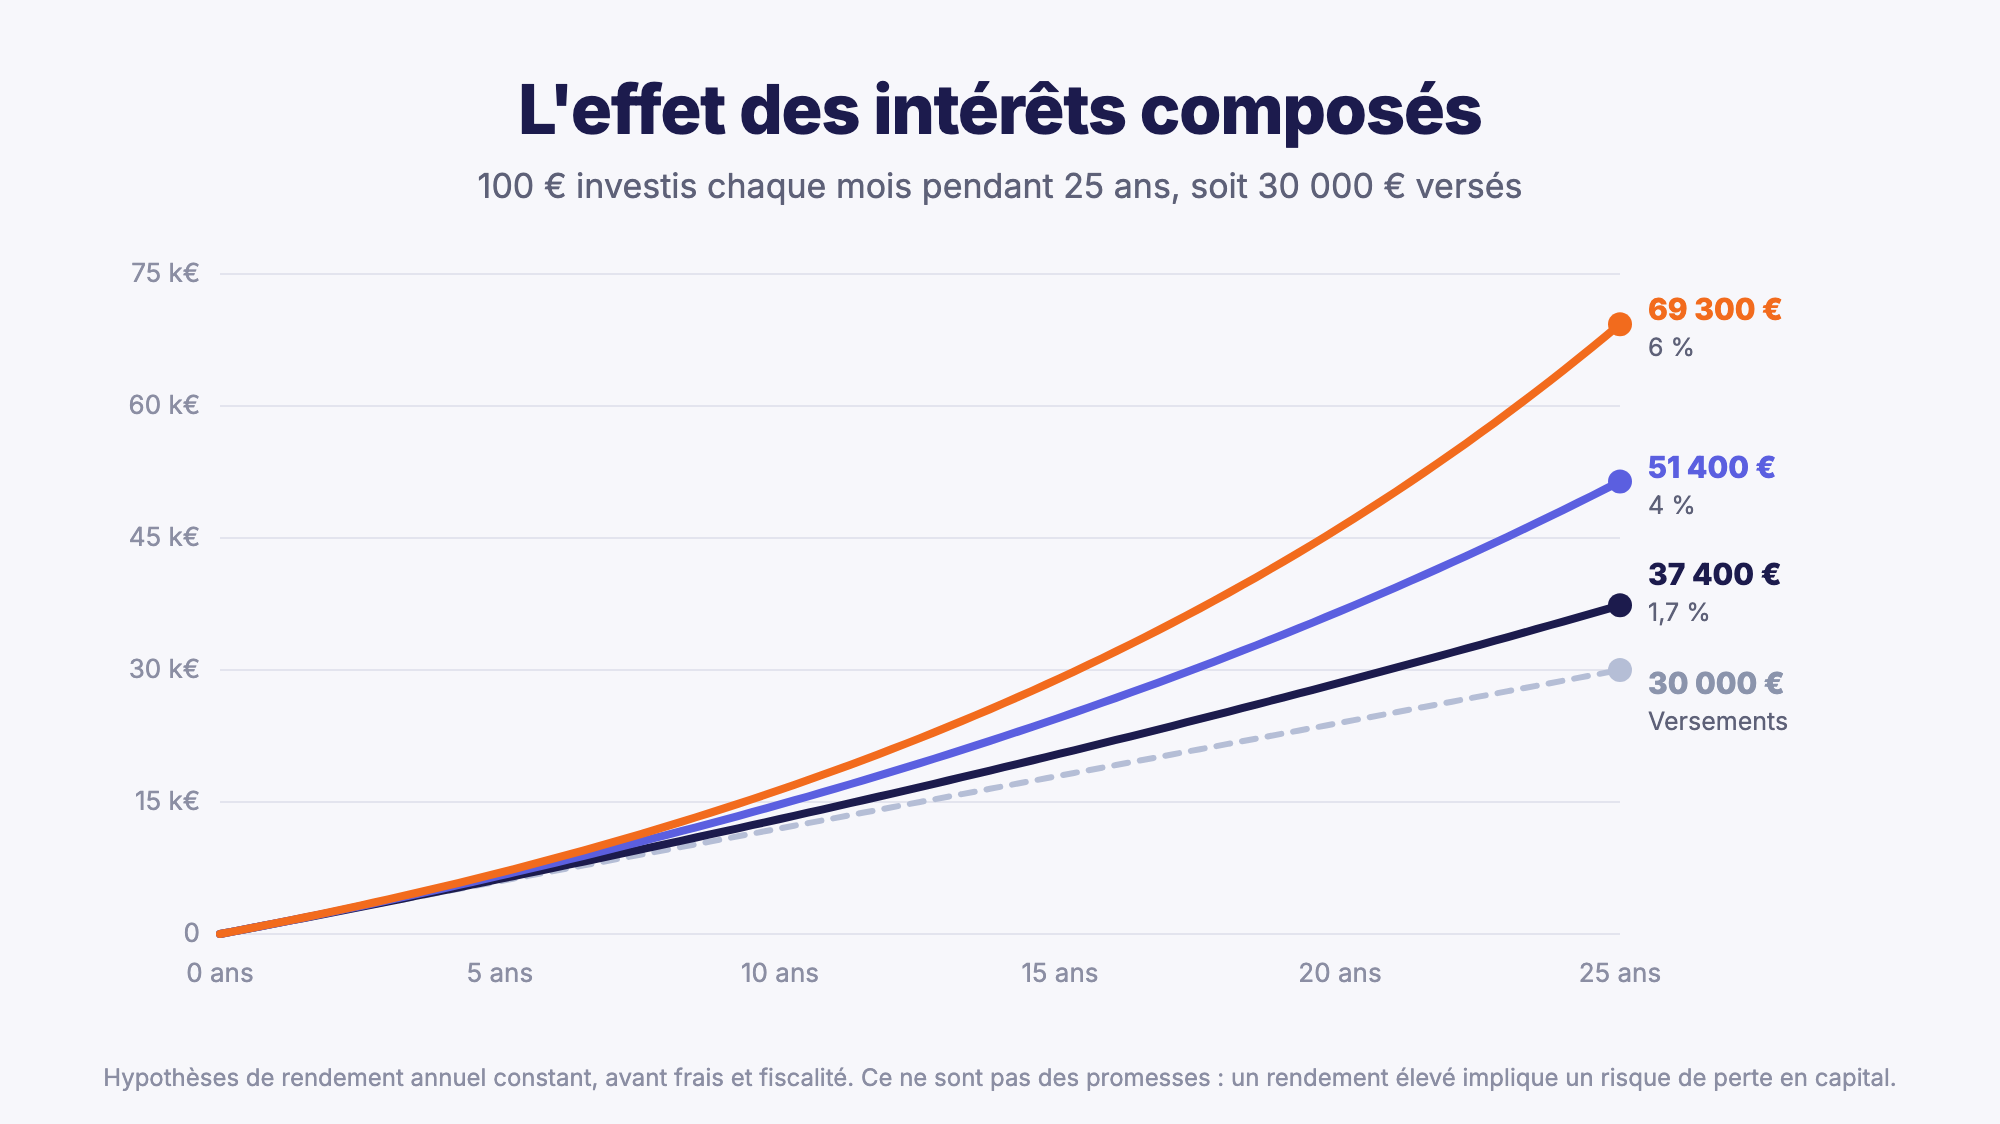
La deuxième notion clé, ce sont les intérêts composés. Lorsque les gains sont réinvestis, ils produisent à leur tour des gains. Prenons un jeune actif de 25 ans qui investit 100 euros par mois pendant 25 ans, soit 30 000 euros versés au total. Voici le capital obtenu selon trois hypothèses de rendement annuel, avant frais et fiscalité :
| Rendement annuel hypothétique | Capital au bout de 25 ans | Gains |
|---|---|---|
| 1,7 % | environ 37 400 € | environ 7 400 € |
| 4 % | environ 51 400 € | environ 21 400 € |
| 6 % | environ 69 300 € | environ 39 300 € |
Ces chiffres sont des hypothèses de calcul, pas des promesses. Un rendement de 6 % ne s'obtient pas sans accepter une volatilité élevée et un risque de perte. Mais l'exemple montre une idée simple : le temps est votre meilleur allié. Commencer tôt, même avec un petit montant, compte souvent plus que le montant de départ.
Comment définir ses objectifs financiers ?
Un investissement sans objectif est une décision prise au hasard. Avant de choisir un placement, définissez pour quoi vous investissez, pour quand et pour combien.
Lors d'un premier rendez-vous, nous posons toujours les trois mêmes questions :
- Quel est votre projet ? Constituer un apport pour un achat immobilier, préparer la retraite, financer les études des enfants, générer un revenu complémentaire, ou simplement faire fructifier votre épargne.
- Quel est votre horizon de placement ? Court terme (moins de 3 ans), moyen terme (3 à 8 ans) ou long terme (plus de 8 ans). L'horizon d'investissement détermine le niveau de risque que vous pouvez accepter.
- Quel montant pouvez-vous investir ? Un capital de départ, des versements mensuels, ou les deux.
Un objectif bien défini est précis et daté. « Avoir 30 000 euros dans 8 ans pour l'apport de ma résidence principale » est un objectif exploitable. « Gagner de l'argent » ne l'est pas. Pour un débutant, nous conseillons de lister deux ou trois objectifs, chacun avec son horizon : c'est la base de toute stratégie d'investissement.
Connaître son profil d'investisseur
Votre profil d'investisseur combine votre situation financière, vos connaissances en matière de finance et votre tolérance au risque. C'est lui qui vous dit quelle part de votre épargne peut être exposée aux fluctuations des marchés.
On distingue généralement trois profils de risque :
- Prudent : vous acceptez difficilement de voir votre capital baisser, même temporairement. La sécurité prime sur le potentiel de rendement.
- Équilibré : vous acceptez des fluctuations modérées en échange d'un rendement plus élevé sur le long terme.
- Dynamique : vous acceptez une volatilité élevée et des baisses temporaires importantes, avec un horizon long.
Posez-vous une question concrète : si votre investissement de 10 000 euros valait 7 000 euros six mois plus tard, que feriez-vous ? Si la réponse est « je vends tout », votre tolérance au risque est faible, et ce n'est pas un défaut : c'est une information essentielle pour bâtir une stratégie adaptée. Tout conseiller financier doit d'ailleurs évaluer votre profil à l'aide d'un questionnaire avant de vous recommander un produit, c'est une obligation légale.
Quelles sont les étapes pour investir ?
Investir quand on est débutant suit un ordre logique en sept étapes. Sauter les premières est la cause la plus fréquente des mauvaises décisions.
- Faire le point sur son budget. Listez vos revenus, vos dépenses courantes (logement, alimentation, transport, paiements par carte bancaire) et votre capacité d'épargne mensuelle. Un budget clair évite d'investir de l'argent dont vous aurez besoin le mois suivant.
- Rembourser les dettes coûteuses. Un crédit à la consommation à taux élevé coûte souvent plus que ce qu'un placement peut rapporter.
- Constituer une épargne de précaution. Gardez l'équivalent de trois à six mois de dépenses sur un livret disponible à tout moment. C'est votre filet de sécurité face aux imprévus.
- Définir vos objectifs et votre horizon. Chaque projet a son horizon, et donc son niveau de risque acceptable.
- Choisir l'enveloppe fiscale. Assurance vie, PEA (plan d'épargne en actions), compte titre, PER (plan d'épargne retraite) : chaque enveloppe a ses règles et son avantage fiscal.
- Sélectionner les supports. Fonds en euros, ETF, actions, obligations, SCPI : vous choisissez ensuite les actifs à l'intérieur de l'enveloppe.
- Investir régulièrement et suivre. Programmez des versements mensuels, puis faites le point une fois par an sans réagir à chaque mouvement du marché.
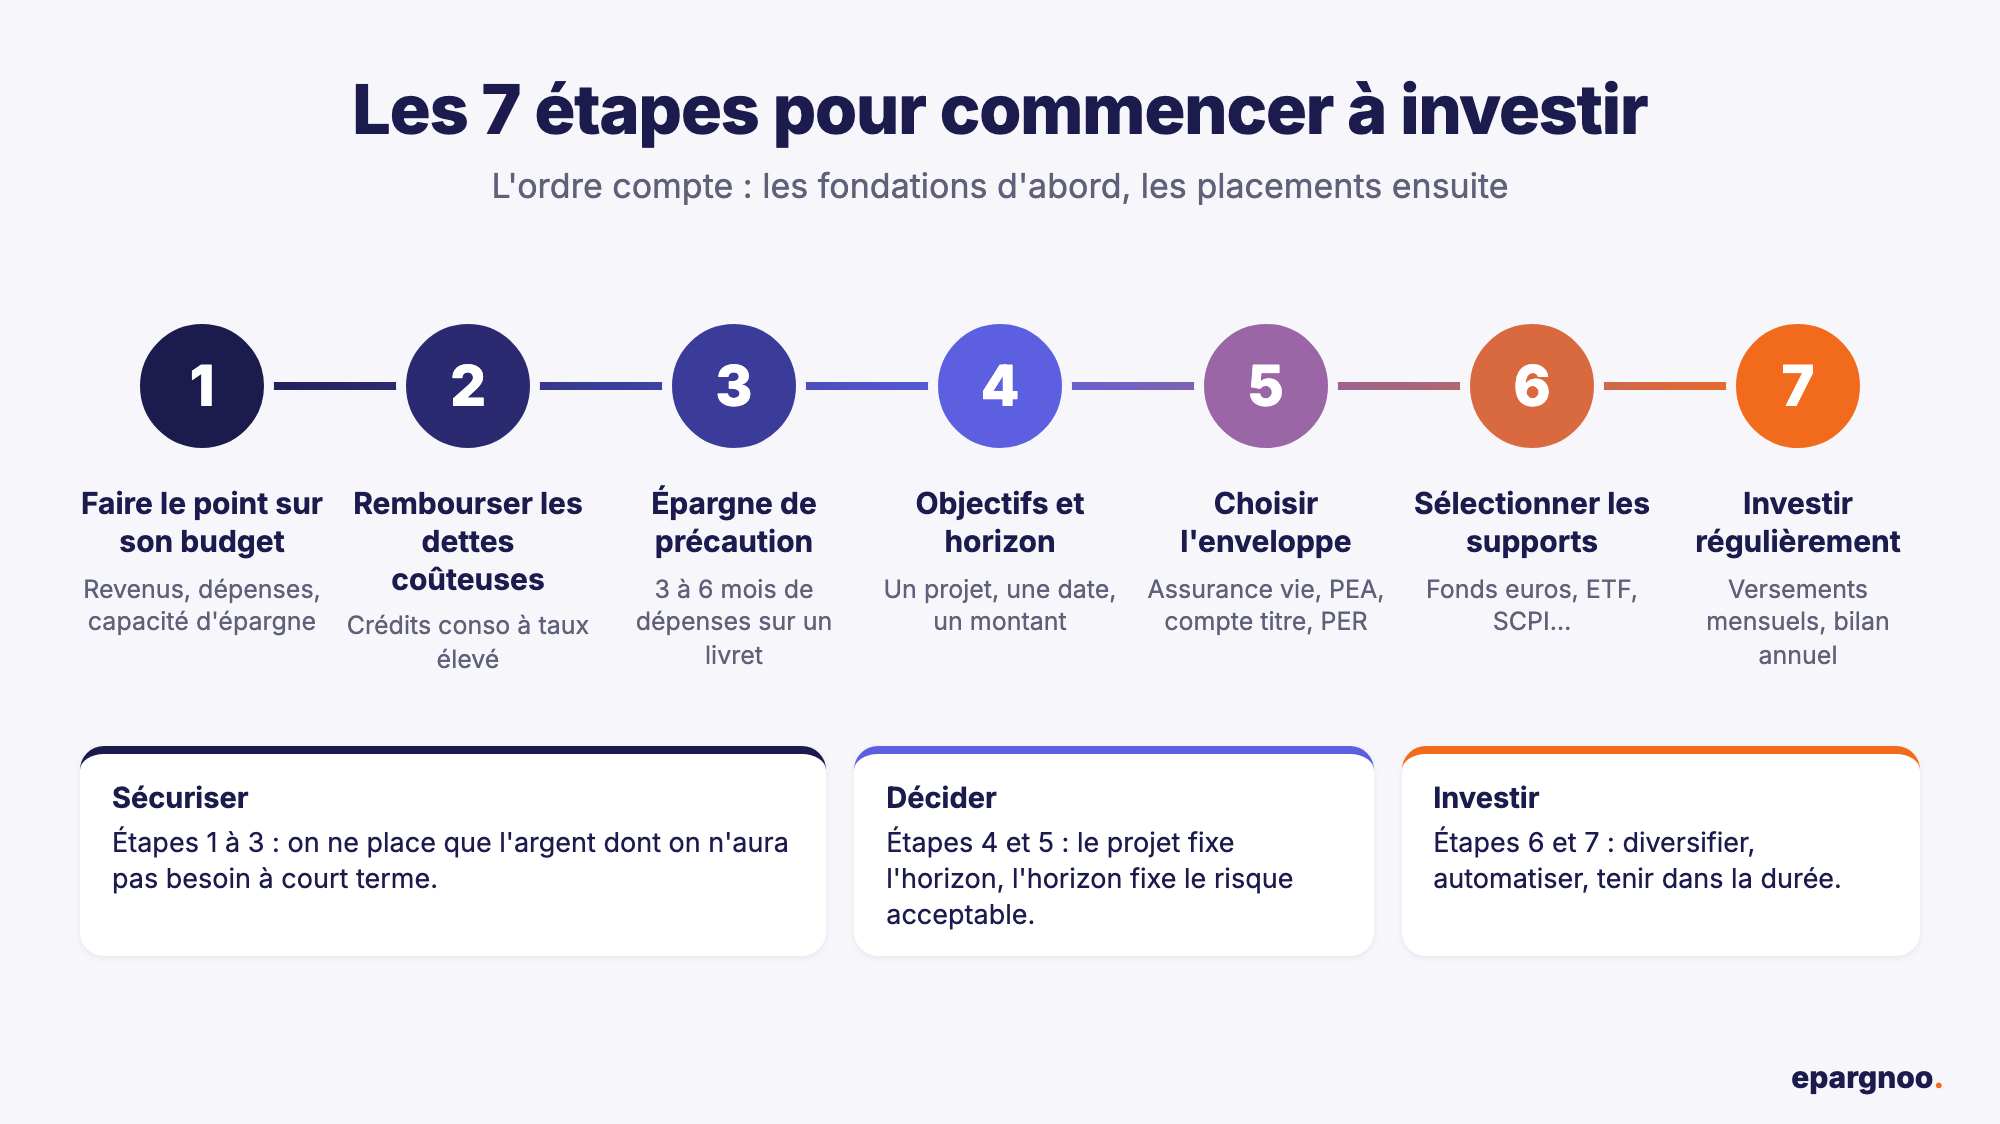
Ces étapes, reprises dans ce guide complet, valent quel que soit votre montant de départ et votre projet d'investissement. Avec un petit budget, l'essentiel est de prendre l'habitude d'investir ; les montants augmenteront avec vos revenus.
Choisir la bonne enveloppe
L'enveloppe est le compte d'investissement qui accueille vos placements. Elle détermine la fiscalité, la disponibilité de votre argent et les supports accessibles.
| Enveloppe | Supports accessibles | Fiscalité principale (2026) | Disponibilité |
|---|---|---|---|
| Livret A, LDDS, LEP | Aucun, taux fixé par l'État | Exonérés d'impôt et de prélèvements sociaux | Immédiate |
| Assurance vie | Fonds euros, unités de compte (ETF, fonds, SCPI) | Après 8 ans, abattement annuel de 4 600 € (9 200 € pour un couple) sur les gains retirés | Rachat possible à tout moment |
| PEA | Actions et fonds européens, ETF éligibles | Après 5 ans, gains soumis aux seuls prélèvements sociaux de 18,6 % | Retrait avant 5 ans : en principe clôture du plan |
| Compte titre | Toutes les actions, obligations, ETF, fonds | Flat tax de 31,4 % sur les gains | Immédiate |
| PER | Fonds euros, unités de compte | Versements déductibles du revenu imposable, sortie imposée | Bloqué jusqu'à la retraite, sauf cas prévus par la loi |
Sources : taux et fiscalité 2026 selon l'arrêté du 28 juillet 2026 pour les livrets et la loi de financement de la Sécurité sociale pour 2026 (LégiFiscal, mise à jour d'août 2026).
Pour un débutant, l'assurance vie et le PEA sont souvent les deux premières enveloppes à ouvrir, même avec un petit versement, pour faire courir le délai fiscal. Le PER se justifie surtout si vous êtes imposé à une tranche de 30 % ou plus et que la retraite est l'un de vos objectifs.
Quels placements choisir pour débuter ?
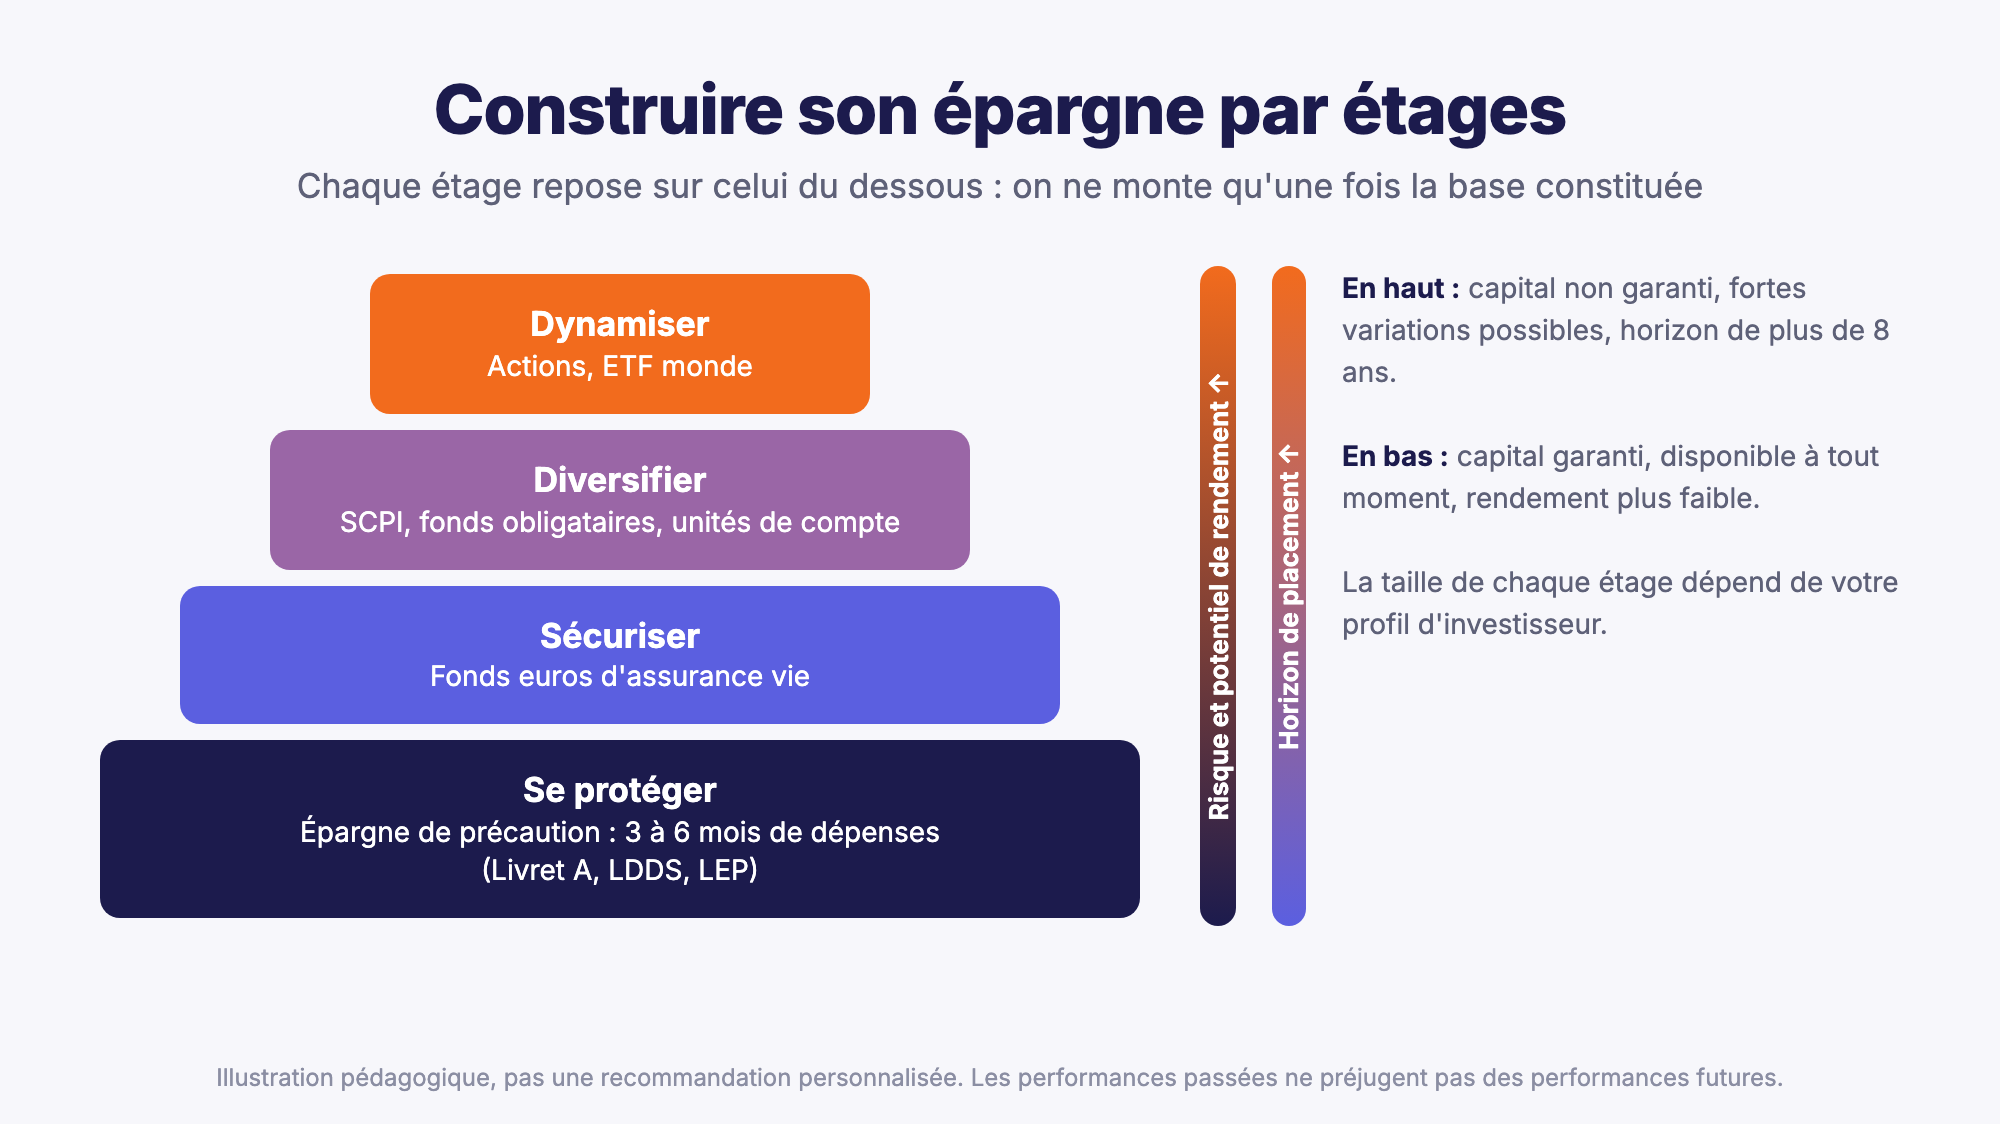
Il n'existe pas de meilleur placement dans l'absolu : il existe un placement adapté à chaque objectif et à chaque profil d'investissement. Le tableau ci-dessous compare les principaux supports accessibles à un investisseur débutant.
| Placement | Rendement de référence | Niveau de risque | Horizon conseillé |
|---|---|---|---|
| Livret A, LDDS | 1,70 % net (taux au 1er août 2026) | Très faible, capital garanti | Court terme |
| LEP | 2,50 % net (taux au 1er août 2026), sous conditions de revenus | Très faible, capital garanti | Court terme |
| Fonds euros d'assurance vie | 2,63 % en moyenne en 2025 (ACPR) | Faible, capital garanti selon contrat | Moyen terme |
| SCPI | 4,91 % de taux de distribution moyen en 2025 (ASPIM, IEIF) | Modéré, capital non garanti | Long terme (8 à 10 ans) |
| ETF actions monde | Variable, pas de taux de référence | Élevé, forte volatilité | Long terme (plus de 8 ans) |
| Actions en direct | Variable | Élevé, risque spécifique à chaque entreprise | Long terme |
Les performances passées ne préjugent pas des performances futures.
Quelques repères sur chaque type de placement :
- Les livrets réglementés servent à l'épargne de précaution, pas à l'investissement. Leur taux est fixé par l'État et revu deux fois par an.
- Le fonds euros offre une garantie du capital par l'assureur et un rendement annuel acquis. C'est la partie sécurisée d'une assurance vie (voir notre guide du fonds euros).
- Les obligations sont des titres de dette émis par des États ou des entreprises. Elles versent un intérêt et sont en général moins volatiles que les actions, sans être sans risque.
- Les actions sont des parts d'une société cotée. Elles offrent historiquement un potentiel de rendement plus élevé que les obligations sur le long terme, mais aussi de plus fortes fluctuations.
- Les ETF (exchange traded funds) sont des fonds cotés qui répliquent un indice boursier. Ils permettent d'acheter en une seule opération des centaines d'entreprises, avec des frais de gestion généralement faibles.
- Les SCPI permettent d'investir dans l'immobilier professionnel (bureaux, commerces, santé, logistique) avec quelques centaines d'euros, sans gérer de locataire. C'est une solution pour investir dans l'immobilier sans achat immobilier en direct.
Bon à savoir
Les crypto-actifs, les produits à effet de levier ou le trading à court terme ne sont pas des placements de débutant : leur volatilité extrême et leur complexité exposent à des pertes rapides. Si vous souhaitez en détenir, limitez-les à une petite partie de votre patrimoine que vous êtes prêt à perdre.
Comment commencer à investir en bourse ?
Pour commencer à investir en bourse, il faut ouvrir un compte titre ou un PEA auprès d'une banque ou d'un courtier, puis passer des ordres d'achat sur des actions ou des ETF. Pour un débutant, la méthode la plus simple consiste à investir chaque mois sur un ETF diversifié.
Voici les premiers pas concrets :
- Ouvrir le bon compte. Le PEA est souvent le premier choix pour un résident français, grâce à son avantage fiscal après 5 ans ; il est plafonné à 150 000 euros de versements. Le compte titre n'a pas de plafond et donne accès à tous les marchés, mais les gains sont soumis à la flat tax.
- Comparer les frais. Frais de courtage à chaque ordre de bourse, frais de tenue de compte, frais de gestion des ETF : sur 20 ans, quelques dixièmes de point font une différence sensible.
- Choisir un indice large. Un ETF qui réplique un indice mondial comme le MSCI World, composé de plus de 1 000 grandes et moyennes entreprises de pays développés, offre une diversification immédiate. Certains ETF répliquant cet indice sont éligibles au PEA.
- Passer un ordre de bourse. Un ordre « à cours limité » vous permet de fixer le prix maximum que vous acceptez de payer ; c'est le type d'ordre que nous recommandons aux débutants.
- Investir régulièrement. Investir le même montant chaque mois, quelle que soit la situation du marché, lisse le prix d'entrée et limite le risque d'acheter au plus haut.
L'erreur classique du débutant en bourse est de vouloir sélectionner lui-même quelques actions à partir de l'actualité ou des réseaux sociaux. Sans connaissance approfondie des entreprises et de leur secteur, cette approche concentre le risque. La gestion passive par ETF offre une solution plus simple et souvent plus efficace pour démarrer.
Assurance vie, gestion libre ou pilotée : quelle option ?
En assurance vie comme en bourse, trois modes de gestion s'offrent à vous :
- La gestion libre : vous choisissez vous-même vos supports et vos arbitrages. Elle convient si vous avez le temps et l'envie d'apprendre.
- La gestion pilotée : un professionnel gère votre épargne selon votre profil de risque, contre des frais de gestion supplémentaires. C'est une option rassurante pour un débutant.
- Le conseil : un conseiller en gestion de patrimoine vous aide à définir votre stratégie et vos supports, tout en vous laissant la décision finale.
Pour un investisseur débutant, une assurance vie en gestion pilotée, complétée par un PEA investi en ETF, constitue souvent une bonne base. La gestion active, qui cherche à battre le marché en sélectionnant des titres, coûte en général plus cher, sans garantie de faire mieux qu'un indice.
Investissement en bourse ou investissement immobilier : que choisir pour débuter ?
Les deux ne s'opposent pas : un investissement en bourse et un investissement immobilier répondent à des besoins différents et se complètent dans un patrimoine diversifié. Le bon choix dépend de votre horizon, de votre budget et du temps que vous voulez y consacrer.
L'investissement en bourse est accessible avec un petit budget, liquide (vous pouvez revendre en quelques jours) et facile à diversifier grâce aux ETF. En contrepartie, sa valeur fluctue fortement. L'investissement immobilier en direct, par un achat immobilier locatif financé par un prêt, permet de profiter de l'effet de levier du crédit, mais demande un apport, du temps de gestion et une capacité d'emprunt auprès de la banque. Il concentre aussi votre capital sur un seul bien.
Les SCPI offrent une voie intermédiaire pour investir dans l'immobilier : un investissement de quelques centaines d'euros, sans gestion locative, réparti sur des dizaines d'immeubles. Leur liquidité reste plus faible que celle de la bourse, et l'horizon conseillé est d'au moins 8 à 10 ans. Pour un débutant, un portefeuille qui associe une part d'investissement en bourse via des ETF et une part d'investissement immobilier via des SCPI ou l'assurance vie offre souvent un bon équilibre. Pour aller plus loin, lisez notre comparatif SCPI ou investissement locatif.
Combien investir chaque mois, et comment s'organiser ?
Il n'existe pas de règle universelle, mais une méthode simple : investir chaque mois une part fixe de ce qui reste après les dépenses courantes et l'alimentation de l'épargne de précaution. Mieux vaut un petit montant tenu dans la durée qu'un gros versement isolé.
Notre conseil pratique : programmez un virement automatique depuis votre compte courant vers vos supports d'investissement, quelques jours après le versement de votre salaire. L'investissement devient une dépense comme une autre, décidée une fois pour toutes. Vous n'avez plus à prendre de décision chaque mois, ce qui limite l'influence de l'actualité et des émotions.
Un exemple : une jeune active de 28 ans, salariée, dispose de 300 euros d'épargne par mois. Elle consacre 100 euros à compléter son livret jusqu'à atteindre trois mois de dépenses, 100 euros à une assurance vie en gestion pilotée et 100 euros à un PEA investi sur un ETF monde. Une fois l'épargne de précaution constituée, les 300 euros vont à l'investissement. Cette stratégie simple lui permet de gérer son argent sans y passer plus d'une heure par an.
Préparer sa retraite dès le début
La retraite est souvent un objectif lointain pour un débutant, et c'est justement ce qui en fait un horizon idéal pour investir. Le PER (plan d'épargne retraite) permet de déduire les versements de son revenu imposable, dans la limite des plafonds légaux ; l'avantage est d'autant plus intéressant que votre tranche d'imposition est élevée. En contrepartie, l'épargne est en principe bloquée jusqu'au départ à la retraite, sauf cas de déblocage anticipé prévus par la loi, comme l'achat de la résidence principale. L'assurance vie reste une alternative plus souple pour préparer son avenir financier.
Comment construire un portefeuille d'investissement ?
Construire un portefeuille, c'est répartir votre argent entre plusieurs classes d'actifs (actions, obligations, immobilier, fonds euros, liquidités) selon vos objectifs et votre profil de risque. Cette répartition, appelée allocation d'actifs, explique l'essentiel du résultat sur le long terme.
Voici trois exemples d'allocation, donnés à titre d'illustration générale et non comme une recommandation personnalisée :
| Profil | Fonds euros et obligations | Immobilier (SCPI) | Actions et ETF |
|---|---|---|---|
| Prudent | 60 à 70 % | 10 à 20 % | 10 à 20 % |
| Équilibré | 35 à 45 % | 15 à 25 % | 35 à 45 % |
| Dynamique | 10 à 20 % | 10 à 20 % | 60 à 80 % |
Prenons un exemple. Un couple de 40 ans, profil équilibré, dispose de 30 000 euros en plus de son épargne de précaution, avec un horizon de 15 ans. Une allocation possible : 12 000 euros en assurance vie sur le fonds euros et des fonds obligataires, 6 000 euros en SCPI, et 12 000 euros en ETF actions monde dans un PEA, complétés par 300 euros de versements mensuels répartis de la même manière.
Trois principes pour diversifier son portefeuille :
- Diversifier les classes d'actifs : actions, obligations et immobilier ne réagissent pas de la même façon à une crise économique.
- Diversifier les zones et les secteurs : ne pas concentrer son portefeuille sur un seul pays, une seule entreprise ou un seul secteur.
- Diversifier dans le temps : investir régulièrement plutôt qu'en une seule fois réduit l'impact d'une mauvaise date d'entrée.
Une fois par an, rééquilibrez : si les actions ont fortement progressé et pèsent 55 % au lieu de 40 %, vendez une partie pour revenir à votre allocation cible. Cette discipline simple vous fait vendre ce qui a monté et acheter ce qui a baissé.
Investissement responsable et durable
De plus en plus de débutants souhaitent que leur argent finance des entreprises engagées. L'investissement responsable intègre des critères environnementaux, sociaux et de gouvernance dans la sélection des titres. Les labels publics, comme le label ISR, permettent d'identifier ces fonds. Un investissement durable n'est pas forcément moins rentable, mais il reste soumis aux mêmes risques de marché : vérifiez toujours la politique d'investissement du fonds et ses frais.
Quels sont les risques d'investir ?
Tout investissement non garanti comporte un risque de perte en capital : vous pouvez récupérer moins que ce que vous avez investi. S'y ajoutent la volatilité, le risque de liquidité, l'inflation et, pour certains placements, le risque de change.
- Risque de perte en capital : la valeur des actions, des ETF, des SCPI ou des fonds peut baisser, parfois fortement et durablement. Lors d'une crise financière, les marchés peuvent perdre une part importante de leur valeur en quelques mois.
- Volatilité : ce sont les fluctuations de prix à court terme. Elle est élevée sur les actions, plus faible sur les obligations et quasi nulle sur un fonds euros.
- Risque de liquidité : certains placements ne se revendent pas immédiatement. Les parts de SCPI ou un PER peuvent demander du temps ou n'être disponibles qu'à certaines conditions.
- Risque d'inflation : un placement dont le rendement reste inférieur à l'inflation fait perdre du pouvoir d'achat.
- Risque de change : un investissement en actions américaines ou dans un ETF monde dépend aussi du cours du dollar face à l'euro.
- Effet de levier : emprunter pour investir amplifie les gains comme les pertes. Ce n'est pas une option de débutant, sauf dans un cadre encadré comme l'investissement immobilier à crédit.
La règle de base est simple : plus le potentiel de rendement est élevé, plus le niveau de risque l'est aussi. Aucun placement n'offre à la fois un rendement élevé, une garantie du capital et une disponibilité immédiate. Prendre des risques n'est pas un problème en soi ; le problème, c'est la prise de risque mal comprise ou mal dosée par rapport à votre horizon.
Où trouver une information fiable pour apprendre à investir ?
Apprendre les fondamentaux avant d'investir est le meilleur investissement qu'un débutant puisse faire. L'information financière est abondante, mais de qualité très différente : il faut savoir où chercher.
Privilégiez les sources publiques et indépendantes. En France, l'Autorité des marchés financiers (AMF) propose un service d'information gratuit, AMF Épargne Info Service, accessible en ligne et par téléphone, ainsi que des listes noires de sites et de plateformes non autorisés. La Banque de France publie de son côté un portail d'éducation financière, Mes questions d'argent, qui explique en accès libre les notions clés : budget, crédit, épargne, placements. Les associations de consommateurs publient aussi des études et des comparatifs utiles.
Pour chaque nouvelle idée d'investissement, faites vos propres recherches : lisez le document d'informations clés du produit, ses frais, sa politique d'investissement et les données de performance sur une longue période, et non sur une seule année. Méfiez-vous des contenus partagés sur les réseaux sociaux ou dans une vidéo qui promettent une rentabilité élevée sans parler de risque : aucune raison ne justifie de confier votre argent à un intermédiaire dont vous ne pouvez pas vérifier l'agrément. Avant tout contact, consultez la page de l'ORIAS ou de l'AMF pour vérifier qu'il est autorisé à exercer.
Enfin, un bon conseiller vous aide à comprendre, pas seulement à souscrire. Il doit pouvoir vous expliquer simplement chaque produit, son fonctionnement, son coût et la manière dont il est rémunéré, et adapter ses recommandations à votre situation personnelle.
Les mots clés de l'investissement à connaître
Voici un petit glossaire pour devenir un investisseur plus autonome :
- Action : titre de propriété d'une partie du capital d'une entreprise. Elle peut verser un dividende, c'est-à-dire une part des bénéfices.
- Obligation : titre de dette émis par un État ou une entreprise, qui verse un intérêt pendant une période donnée.
- ETF : fonds coté qui réplique un indice boursier, comme le MSCI World ou un indice d'actions européennes.
- Plus-value : gain réalisé lorsque vous revendez un actif plus cher que son prix d'achat. On parle aussi de value pour désigner une catégorie d'actions jugées sous-évaluées.
- Volatilité : amplitude des variations de prix d'un actif sur une période. Elle mesure le risque à court terme.
- Diversification : répartition de votre capital entre plusieurs actifs, secteurs et zones géographiques pour réduire le risque global.
- Enveloppe fiscale : cadre juridique (assurance vie, PEA, compte titre, PER) qui détermine la fiscalité de vos gains.
- Allocation d'actifs : répartition de votre portefeuille entre les grandes classes d'actifs, adaptée à votre profil.
- Compte de dépôt : compte bancaire courant, sur lequel l'argent n'est en général pas rémunéré.
- Gestion pilotée : forme de gestion sous mandat, où un professionnel prend les décisions d'investissement à votre place selon votre profil ; on parle aussi de management délégué.
Connaître ces notions vous permet de bénéficier pleinement des conseils reçus et de poser les bonnes questions avant d'investir. Elles constituent la base de toute éducation financière.
Comment éviter les erreurs d'investissement ?
La plupart des erreurs d'un investisseur débutant sont comportementales, pas techniques. Les connaître à l'avance est le meilleur moyen de les éviter.
Voici les erreurs que nous voyons le plus souvent :
- Investir sans épargne de précaution. Au premier imprévu, vous devez vendre, parfois au pire moment.
- Investir de l'argent dont vous aurez besoin à court terme. Un apport immobilier prévu dans deux ans n'a pas sa place en bourse.
- Tout placer sur un seul support. Le manque de diversification est la première cause de perte importante.
- Suivre la mode ou les réseaux sociaux. Les placements dont tout le monde parle sont souvent ceux qui ont déjà beaucoup monté.
- Vendre en pleine crise. Les baisses de marché font partie de l'investissement ; vendre dans la panique transforme une baisse temporaire en perte définitive.
- Négliger les frais. Des frais d'entrée, des frais de gestion ou des frais de sortie élevés grignotent le rendement année après année.
- Ignorer la fiscalité. Le choix de l'enveloppe peut faire varier fortement le rendement net à long terme.
- Chercher à deviner le bon moment. Personne ne sait prévoir les mouvements du marché ; investir régulièrement est plus efficace que d'attendre le point bas.
- Croire aux promesses de rendement garanti élevé. Un placement qui promet beaucoup sans risque doit vous alerter. Vérifiez que l'intermédiaire est enregistré auprès de l'ORIAS ou agréé par l'AMF.
- Regarder son portefeuille tous les jours. La consultation permanente pousse à des décisions émotionnelles.
Les biais psychologiques jouent un rôle important : excès de confiance après quelques gains, peur de perdre qui pousse à vendre trop tôt, ou tendance à suivre la foule. Une stratégie écrite, avec des règles simples (montant mensuel, allocation cible, rééquilibrage annuel), est la meilleure protection contre ces biais.
Critères de sélection d'un premier placement
Avant de souscrire, vérifiez ces critères pour chaque placement envisagé :
- Objectif : à quoi sert cet argent ? Chaque placement doit être relié à un projet et à un horizon.
- Rendement : potentiel de rendement et niveau de risque. Comparez le rendement attendu au risque de perte, jamais l'un sans l'autre.
- Frais : frais d'entrée, frais de gestion, frais de sortie. Demandez le document d'informations clés, qui détaille les coûts.
- Fiscalité : quelle enveloppe fiscale ? Assurance vie, PEA, compte titre ou PER, selon votre situation financière et votre tranche d'imposition.
- Liquidité : quand pourrez-vous récupérer votre argent ? Vérifiez les délais et les conditions de retrait.
- Diversification : quelle place dans votre portefeuille ? Un nouveau placement doit compléter ce que vous détenez déjà.
- Sécurité : qui vous le propose ? Vérifiez l'immatriculation du conseiller (ORIAS) ou l'agrément de la société (AMF), et lisez les mentions légales.
Repères pratiques pour vos premiers pas
Quelques repères concrets pour passer à l'action :
- Montant de départ : de nombreux placements sont accessibles dès quelques dizaines ou quelques centaines d'euros, par exemple une assurance vie, un PEA ou une part de SCPI.
- Versements programmés : 50, 100 ou 200 euros par mois suffisent pour démarrer et prendre l'habitude d'investir.
- Simulateur : testez plusieurs scénarios avec notre simulateur d'investissement avant de vous lancer, en retenant des hypothèses prudentes.
- Calendrier : ouvrez vos enveloppes tôt, puis faites un bilan une fois par an.
- Cashback epargnoo : sur certains produits distribués par epargnoo, une partie des frais d'entrée peut vous être reversée : jusqu'à 5 % sur les SCPI selon la SCPI, 3 % sur les groupements forestiers (GFI) et les portefeuilles crypto, sous conditions (voir la page cashback).
- Accompagnement : un conseiller en gestion de patrimoine peut vous aider à définir votre stratégie, sans engagement. Vos informations sont traitées de manière confidentielle.
L'avis du conseiller
Dans la majorité des cas, nous conseillons à un débutant de commencer simple : une épargne de précaution sur livret, une assurance vie avec une partie en fonds euros et une partie en unités de compte diversifiées, puis un PEA investi régulièrement sur un ETF monde. L'immobilier, via les SCPI, peut compléter ce socle lorsque l'horizon dépasse 8 à 10 ans.
Ce qui fait la différence n'est pas le choix du produit parfait, mais la régularité et la patience. Fixez-vous des règles, tenez-les pendant les crises, et faites-vous accompagner si vous doutez : un bon conseil au départ évite des erreurs coûteuses par la suite.
Ce qui fait la différence n'est pas le choix du produit parfait, mais la régularité et la patience. Fixez-vous des règles, tenez-les pendant les crises, et faites-vous accompagner si vous doutez : un bon conseil au départ évite des erreurs coûteuses par la suite.
Votre situation est particulière ? Parlons-en avec un conseiller.
AVERTISSEMENT : Investir comporte des risques, notamment de perte partielle ou totale du capital et de liquidité. Les performances passées ne préjugent pas des performances futures. Les rendements, les distributions et la liquidité des placements non garantis ne sont pas garantis. Les allocations présentées sont des illustrations générales et ne constituent pas une recommandation personnalisée. Les avantages fiscaux dépendent de votre situation personnelle et sont susceptibles d'évoluer. epargnoo exerce une activité de conseil non indépendant et est rémunérée par les partenaires dont elle distribue les produits.
Excellent
Passez de la lecture à votre projet
Un conseiller epargnoo étudie votre situation gratuitement et vous aide à choisir les placements adaptés à vos objectifs.
Ou appelez-nous au 01 73 06 82 20Questions fréquentes
Avec combien d'argent peut-on commencer à investir ?
Il n'existe pas de montant minimum universel. Beaucoup de placements sont accessibles avec quelques dizaines ou centaines d'euros, et des versements mensuels de 50 à 100 euros suffisent pour démarrer. L'important est d'investir de l'argent dont vous n'aurez pas besoin à court terme.
Quel est le placement le plus sûr pour un débutant ?
Les livrets réglementés et le fonds euros d'une assurance vie offrent une garantie du capital. Ils servent à l'épargne de précaution et à la partie prudente d'un portefeuille, mais leur rendement reste limité face à l'inflation.
Faut-il investir en bourse quand on est débutant ?
Oui, si votre horizon est long et que vous acceptez la volatilité. La méthode la plus accessible consiste à investir régulièrement sur un ETF diversifié dans un PEA ou une assurance vie, plutôt que d'acheter quelques actions en direct.
Comment investir avec un petit budget ?
Programmez des versements mensuels, même modestes, sur une assurance vie ou un PEA. Avec le temps et les intérêts composés, un petit budget investi régulièrement peut constituer un capital significatif.
Qu'est-ce qu'un ETF ?
Un ETF, ou exchange traded fund, est un fonds coté en bourse qui réplique un indice, comme le MSCI World ou le CAC 40. Il permet d'investir dans des centaines d'entreprises en une seule opération, avec des frais généralement faibles.
Faut-il passer par un conseiller financier ?
Ce n'est pas obligatoire, mais un conseiller en gestion de patrimoine peut vous aider à définir vos objectifs, votre profil de risque et votre allocation. Vérifiez son immatriculation à l'ORIAS et son mode de rémunération.
Peut-on perdre tout son argent en investissant ?
Sur un placement diversifié comme un ETF monde, une perte totale est très improbable, mais des baisses importantes sont possibles. Sur une action isolée, un crypto-actif ou un produit à effet de levier, la perte peut être totale. D'où l'importance de la diversification.
Comment investir dans l'immobilier sans acheter un logement ?
Les SCPI permettent d'investir dans l'immobilier professionnel avec quelques centaines d'euros, en direct, à crédit ou via une assurance vie. Les revenus versés sont imposés comme des revenus fonciers lorsqu'elles sont détenues en direct.
Quelle différence entre épargner et investir ?
Épargner consiste à mettre de l'argent de côté, en général sans risque et disponible. Investir consiste à placer cet argent sur des actifs qui peuvent rapporter davantage sur le long terme, en acceptant un risque de perte.
À quel âge commencer à investir ?
Le plus tôt possible. Plus votre horizon est long, plus vous profitez des intérêts composés et plus vous pouvez accepter de risque. Mais il n'est jamais trop tard pour préparer l'avenir financier de votre famille ou votre retraite.
Investir comporte des risques, notamment de perte en capital et de liquidité. Les performances passées ne préjugent pas des performances futures. Consultez les risques avant d'investir.
Nos derniers articles
Dans quelle solution souhaitez-vous investir ?
Immobilier
SCPI
Investissez dans l’immobilier professionnel et percevez des revenus potentiels sans contrainte de gestion
Effet de levier
SCPI à crédit
Financez votre investissement immobilier à crédit pour bénéficier de l’effet de levier bancaire
Fiscalité optimisée
Assurance vie
Faites fructifier votre épargne dans une enveloppe souple et fiscalement avantageuse
Haut de rendement potentiel
Produits structurés
Visez un rendement potentiel élevé avec un cadre de gain et de protection défini à l’avance

Actifs numériques
Cryptomonnaies
Épargnez en investissant au sein de portefeuilles d’actifs numériques
Réduction d’impôt
GFI
Investissez dans les forêts et profitez d’une potentielle réduction d’impôt

Excellent · 4,9 / 5 — Avis Google
Prendre rendez-vous
Contactez-nous
01 73 06 82 20
07 75 78 63 65
contact@epargnoo.com
SCPI
Toutes les SCPI
SCPI avec cashback
SCPI sans frais
SCPI 100% européennes
SCPI parts sponsors
SCPI Corum
Comprendre la SCPI
SCPI à crédit
SCPI en nue-propriété
SCPI en usufruit
SCPI en décote
Fiscalité des SCPI
SCPI et retraite
Revente de SCPI
SCPI de déficit foncier
SCPI ou SCI
SCPI pour expatriés
SCPI ou OPCI
SCPI ou crowdfunding
SIIC ou SCPI
SCPI ou PER
SCPI ou fonds euros
SCPI à crédit in fine
Cashback SCPI
Délai de jouissance SCPI
Simulateurs SCPI
Assurance vie
L'assurance vie
Commencer à investir
Comparateur d'assurance vie
Simuler mon projet
Tarifs & frais
Contrat Revolution
Himalia (Generali)
Intencial Libéralys Vie
Transférer mon assurance vie
Portefeuille sur-mesure
UBS Gestion de Fortune
Portefeuille Best-seller
Social & Environnement
Rente mensuelle
Liquidité court terme
Supports d'investissement
Produits structurés
Fonds
Groupement forestier (GFI)
Cryptomonnaie
Forum
💬 Toutes les discussions
Immobilier
Fiscalité
Actions
Alternatifs
Cryptoactifs
SCPI
OPCI
GFI
Livret d'épargne
Compte à terme
Plan d'épargne retraite
Private equity
💡 Nouvelles fonctionnalités
Assurance vie
Commencer une discussion
Nos avis
Avis Meilleurtaux
Avis Finary
Avis Primaliance
Avis La Première Brique
Avis France SCPI
Avis Louve Invest
Avis Euodia
Avis Cheval Blanc Patrimoine
Avis Yomoni
Avis Linxea
Avis SCPI Banque Populaire
Avis SCPI Banque Postale
Avis SCPI BNP Paribas
Avis SCPI Caisse d'Épargne
Avis SCPI Crédit Agricole
Avis SCPI Crédit Mutuel
Avis SCPI LCL
Avis SCPI Société Générale
epargnoo, SAS au capital de 5 625 €, RCS Bobigny B 900 600 933, siège social 34 rue du Colonel Delorme, 93100 Montreuil. Immatriculée à l’ORIAS (www.orias.fr) sous le n° 22005614 en qualité de Conseiller en Investissements Financiers (CIF) adhérent de l’ANACOFI-CIF, association agréée par l’AMF (www.amf-france.org), et de courtier d’assurance (COA) et courtier en opérations de banque et services de paiement (COBSP) adhérent de l’ANACOFI-COURTAGE, sous le contrôle de l’ACPR (acpr.banque-france.fr). Conseil non indépendant : epargnoo est rémunérée par les partenaires dont elle distribue les produits. Réclamations et médiation : voir nos mentions légales.
AVERTISSEMENT : L’investissement dans des produits tels que l’assurance vie, les Sociétés Civiles de Placement Immobilier (SCPI), les Groupements Forestiers d'Investissement (GFI), les livrets d’épargne, les Organisme de Placement Collectif Immobilier (OPCI), les comptes à terme et le crowdfunding immobilier présente des risques parmi lesquels : la perte partielle ou totale du capital investi, l’illiquidité, l’absence de valorisation après l’investissement ainsi que des risques spécifiques au produit.
L’investissement sur epargnoo doit être inscrit dans une démarche de constitution d’un portefeuille diversifié. Vous pourrez investir sur epargnoo une fois votre profil d’investisseur complété et validé par nos équipes.